
Многие торговые компании приобретают товары за рубежом. Поскольку покупка импортной продукции, как правило, сопровождается длительными процедурами транспортировки и таможенного оформления, на практике довольно часто возникает вопрос: как корректно сформировать в учете себестоимость этого товара? Ответ на этот вопрос нашла Яна Лазарева.
Для правильной организации учета импортных товаров, в том числе принятия к вычету НДС, уплаченного на таможне, ключевое значение имеет момент перехода права собственности.
К сожалению, при подписании внешнеторговых контрактов стороны иногда оставляют без внимания этот пункт договора, ограничиваясь определением базисных условий поставки Инкотермс (свод международных правил, признанных по всему миру как толкование наиболее применимых в международной торговле терминов).
Базисные условия поставки - это специальные условия, распространяющиеся на права и обязанности сторон по договору купли-продажи в части поставки товаров, среди прочего они определяют момент перехода рисков случайной гибели и повреждения товаров, распределение расходов, принятие товаров, обязательства по страхованию при перевозке.
На практике для сближения бухгалтерского и налогового учета транспортно-заготовительные расходы обычно включают в фактическую себестоимость товаров, поскольку Налоговый кодекс относит эти траты к прямым.
Вместе с тем, переход права собственности на товар не урегулирован ни правилами толкования торговых терминов Инкотермс, ни положениями международного права, а именно Конвенцией Организации Объединенных Наций о договорах международной купли-продажи товаров (заключена в Вене 11.04.1980 г.). Для решения этого вопроса статья 7 Конвенции отсылает нас к нормам национального права, которое, в свою очередь, предоставляет сторонам возможность самостоятельно закрепить в договоре - правом какой страны (поставщика или покупателя) будет регулироваться сделка (). При отсутствии этого условия к договору применяется право страны поставщика (). При таком подходе для принятия товара к учету российскому покупателю предстоит ознакомиться с законодательством страны, в которой товар заказан. Стоит отметить, что такой подход может привести к спорам с ревизорами, которые, вероятнее всего, предпочтут руководствоваться российским законодательством при проверке правомерности вычета «ввозного» .
Получается, что лучше все-таки заранее определить условие о переходе права собственности, сделать это можно тремя способами.
Во-первых, посредством прямого указания места и времени перехода соответствующего права.
Во-вторых, через нормы применяемого права, которые регулируют отношения между сторонами сделки.
И, в-третьих, указав в соглашении, что момент перехода права собственности на товар приравнивается к моменту перехода риска случайной гибели товара, согласно правилам Инкотермс.
На практике «учетные проблемы» у бухгалтера обычно возникают в случаях, когда право собственности на товар переходит к российскому покупателю задолго до фактического поступления продукции на его склад, например, в момент отгрузки иностранным поставщиком перевозчику. Получается, что компания становится собственником товара, который пока находится в пути. При этом фирма продолжает нести расходы, непосредственно связанные с приобретением этой продукции, вплоть до ее доставки на склад. Как же правильно сформировать себестоимость импортного товара в бухучете и величину прямых расходов в налоговом учете
Себестоимость в бухучете
В результате внешнеторговой сделки, российская компания понесет ряд расходов, которые предстоит корректно отразить в учете. В числе наиболее распространенных затрат можно выделить: контрактную стоимость самого товара, накладные расходы, не включенные в контрактную стоимость, таможенные пошлины и иные траты.
Правила отражения в бухучете данных о материально-производственных запасах, к которым относятся и товары, установлены (утв. Приказом Минфина РФ от 09.06.2001 г. № 44н), а также Методическими указаниями по бухгалтерскому учету МПЗ (утв. Приказом Минфина РФ от 28.12.2001 г. № 119н).
Продукция, право собственности на которую перешло к организации-покупателю, принимаются ею к бухучету по фактической себестоимости, которой при приобретении за плату признается сумма фактических затрат на покупку, за исключением НДС (п. 2, 5, 6 ПБУ 5/01).
В свою очередь, к фактическим затратам относятся, в частности: суммы, уплачиваемые в соответствии с внешнеторговым контрактом иностранному поставщику, таможенные пошлины, транспортно-заготовительные расходы (ТЗР) - затраты по заготовке и доставке товаров до места их использования, включая затраты по страхованию (при условии, что эти затраты не включены в цену товара) и иные затраты, непосредственно связанные с приобретением товара (в том числе вознаграждение таможенному представителю за таможенное оформление).
А в состав ТЗР, перечень которых является открытым, входят в числе прочего такие расходы как: затраты по погрузке товаров в автомобиль и их транспортировка, подлежащие оплате покупателем сверх цены этих товаров согласно договору и плата за хранение продукции в местах приобретения, на железнодорожных станциях, портах, пристанях (п. 70 Методических указаний).
«Учетные проблемы» у бухгалтера обычно возникают в случаях, когда право собственности на товар переходит к российскому покупателю задолго до фактического поступления продукции на его склад, например, в момент отгрузки иностранным поставщиком перевозчику.
Замечу, что порядок учета ТЗР является элементом учетной политики ( », утв. Приказом Минфина РФ от 06.10.2008 г. № 106н). Фирма вправе самостоятельно выбрать, каким образом учитывать такие траты: включать в фактическую себестоимость или отражать в составе расходов на продажу текущего месяца (п. 13 ПБУ 5/01).
На практике для сближения бухгалтерского и налогового учета ТЗР обычно включают в фактическую себестоимость товаров, поскольку Налоговый кодекс относит эти траты к прямым.
Хозяйственные средства признаются активами компании (п. 7.2 Концепции бухгалтерского учета в рыночной экономике РФ, одобренной Методологическим советом по бухгалтерскому учету при Минфине РФ, Президентским советом ИПБ РФ 29.12.1997). А суммы, уплаченные за товары, находящиеся в пути, должны быть отражены в бухучете на счетах расчетов как дебиторская задолженность (п. 10 Методических указаний).
Получается, что импортный товар необходимо принять к учету в момент, когда к российскому покупателю перешли связанные с ним риски и выгоды, что происходит обычно одновременно с переходом права собственности.
По собственному усмотрению фирма может отражать поступление продукции с использованием счета 41 «Товары» или счетов 15 «Заготовление и приобретение материальных ценностей» и 16 «Отклонение в стоимости материальных ценностей». Выбранный метод организация закрепляет в своей учетной политике (п. 7 ПБУ 1/2008, Инструкция по применению Плана счетов).
Как правило, бухгалтеры отказываются от применения счетов 15 и 16, организуя на счете 41 аналитику, позволяющую получать всю необходимую информацию о передвижении товара с момента перехода права собственности и до момента поступления товара на склад.
Правила и исключения
Общее правило гласит: фактическая себестоимость товаров, в которой они приняты к бухучету, не подлежит изменению (п. 12 ПБУ 5/01). Однако из любого правила есть исключение. Так, согласно пункту 26 ПБУ 5/01, товары, принадлежащие организации, но находящиеся в пути, учитываются в бухучете в оценке, предусмотренной в договоре, с последующим уточнением фактической себестоимости (Письмо Минфина РФ от 26.12.2011 г. № 07-02-06/256).
Следовательно, себестоимость импортной продукции может уточняться вплоть до фактического поступления товара на склад компании или отгрузки их покупателю, минуя склад фирмы.
Вместе с тем, нельзя исключить ситуацию, при которой документы по расходам, подлежащим включению в себестоимость (на практике это касается в основном ТЗР), поступят в организацию после оприходования товара на склад, а то и вовсе после его реализации. Допустим, все описанные действия произошли в течение календарного года. В этом случае большинство бухгалтеров отнесут «опоздавшие» затраты на счет 44 «Расходы на продажу» с дальнейшим раскрытием их по строке «Коммерческие расходы» Отчета о финансовых результатах.
Общее правило гласит: фактическая себестоимость товаров, в которой они приняты к бухучету, не подлежит изменению. Однако из любого правила есть исключение...
Если по условиям учетной политики организация формирует фактическую себестоимость с учетом ТЗР, то, по моему мнению, необходимо произвести корректировку фактической себестоимости товара и себестоимости продаж, если продукция была реализована. Так можно обеспечить применение вышеуказанного учета.
Кроме того, отнесение «опоздавших» затрат на счет 44 с дальнейшим раскрытием их по строке «Коммерческие расходы» Отчет о финансовых результатах может привести к искажениям показателей бухгалтерской отчетности. Ведь фактическая себестоимость признается расходом по обычным видам деятельности и формирует себестоимость продаж (Дебет 90, субсчет 90-2 Кредит 41; , утв. Приказом Минфина РФ от 06.05.1999 г. № 33н). А, значит, подлежит раскрытию по строке «Себестоимость продаж» Отчета о финансовых результатах.
Для отражения в бухучете «опоздавших» затрат допустимо применять счет 44, если информация о таких расходах будет раскрыта в отчетности в соответствии с требованиями действующего законодательства (то есть, по строке «Себестоимость продаж»). Для этого целесообразно организовать обособленное ведение учета таких расходов, например, на отдельном субсчете или путем ведения соответствующей аналитики по счету 44. Способ учета этих расходов можно раскрыть в учетной политике организации.
И в налоговом учете
Порядок определения расходов по торговым операциям регламентирован , согласно которой к прямым тратам относятся: стоимость приобретения товаров, реализованных в данном отчетном периоде, и траты на доставку купленной продукции до склада заказчика.
К косвенным относятся все остальные расходы, осуществленные в текущем месяце.
К сожалению, законодатель не раскрыл конкретный перечень работ и услуг, включаемых в . Поэтому обратимся к институтам, понятиям и терминам иных отраслей права ().
Судебная практика допускает определение состава транспортных расходов исходя из расшифровки видов услуг по ОКВЭД (см. Постановление ФАС Дальневосточного округа от 30.12.2004 г. № Ф03-А51/04-2/3629). В свою очередь, раздел «Транспорт и связь» ОКВЭД (ОК 029-2001, утв. Постановлением Госстандарта РФ от 06.11.2001 г. № 454-ст), включает подраздел 63 «Вспомогательная и дополнительная транспортная деятельность», в котором выделены следующие виды услуг, как то, например, «Транспортная обработка грузов и хранение (в том числе погрузка и разгрузка грузов независимо от вида транспорта, используемого для перевозки)» и другие.
Судебная практика допускает определение состава транспортных расходов исходя из расшифровки видов услуг по ОКВЭД...
Таким образом, организация сможет отнести к прямым расходам не только оплату транспортных услуг за перевозку товаров, но и оплату услуг контрагентов по погрузке и выгрузке продукции, а также оплату за временное хранение груза. Правомерность такого подхода подтверждают служители Фемиды (см. Постановление ФАС Дальневосточного округа от 30.12.2004 г. № Ф03-А51/04-2/3629). Согласны с этим и чиновники. Так, финансисты полагают, что к транспортным расходам относятся, в частности, траты на хранение товаров во время таможенного оформления, за пользование вагонами в период транспортировки и в период таможенного оформления, расходы по оплате вынужденного простоя вагонов в период таможенного оформления, комиссионное вознаграждение экспедиторам, осуществляющим доставку товаров. (п. 5 Письма Минфина РФ от 11.11.2004 г. № 03-03-01-04/1/105).
Финансовое ведомство допускает и включение в состав прямых расходов по торговым операциям суммы уплаченных ввозных таможенных пошлин и сборов при условии, если такой порядок формирования стоимости предусмотрен учетной политикой (Письмо Минфина РФ от 29.05.2007 г. № 03-03-06/1/335).
При этом расходы по страхованию не участвуют в формировании стоимости товаров, а учитываются в составе косвенных расходов текущего отчетного периода ( , ). К косвенным расходам также относятся затраты на услуги по предпродажной подготовке товара, например расходы на упаковку, наклейку радиозащитных этикеток (Письмо Минфина РФ от 04.09.2012 г. № 03-03-06/1/465).
Транзитная торговля
Отдельного внимания заслуживает вопрос о налоговом учете расходов на доставку импортного товара при транзитной торговле. Вернемся к нормам , где прямо предусмотрено отнесение к прямым расходам затрат на транспортировку покупных товаров до склада покупателя. Однако при транзитной торговле товар поступает на склад конечного потребителя, минуя склад самого покупателя. Все сказанное позволяет предположить, что расходы на доставку при транзитной поставке организация вправе признать единовременно в составе косвенных расходов. Однако подобное вольномыслие может привести к налоговым спорам, подтверждением чему служит арбитражная практика.
Так, в Постановлении ФАС Московского округа от 12 апреля 2011 года по делу № КА-А40/2563-11 предметом судебного разбирательства между инспекцией и организацией стали расходы по доставке автомобилей на склад дилера. Контролеры отнесли эти расходы к прямым и настаивали, что в соответствии со статьей 320 НК РФ, эти траты подлежали учету исходя из среднего процента за текущий месяц с учетом переходящего остатка на начало месяца. Организация учла спорные расходы в составе косвенных. Материалами дела установлено, что товары приобретались организацией на условиях CIF Ханко (Финляндия) и CIF Палдиски (Эстония). А в соответствии с договорами, заключенными организацией, поставка осуществлялась до склада дилера. При этом доставка производилась с таможенного склада Ханко в Финляндии или Палдиски в Эстонии без отгрузки на склады организации. Суд отметил, что в этой ситуации к прямым расходам не относятся транспортные траты, связанные с реализацией товара, понесенные в связи с доставкой товара до склада дилера. Поэтому позиция налоговиков признана неправомерной.
Также примечателен спор, который рассматривался ФАС Западно-Сибирского округа в Постановлении от 26 октября 2012 года по делу № А27-1294/2012. Основанием для доначисления налога на прибыль явился вывод инспекции о неправомерном включении фирмой в расходы, уменьшающие базу по , прямых расходов в завышенном размере за счет включения в расчет среднего процента стоимости реализованных транзитных товаров. Проанализировав положения статей 268, 320 НК, суды исходили из того, что транспортные расходы транзитного товара не могут относиться к прямым, как не связанные с доставкой их на склад фирмы. Такие транспортные расходы учитываются в качестве косвенных затрат и в полном объеме относятся к расходам текущего отчетного периода.
Послесловие
Подводя черту под вышеизложенным, выделим основные моменты, которые необходимо принимать во внимание бухгалтеру торговой компании (импортера):
1) согласование с иностранным поставщиком и внесение во внешнеторговый контракт условия о переходе права собственности на товар;
2) установление в учетной политике для целей бухгалтерского учета:
- способа учета транспортно-заготовительных расходов (для сближения с налоговым учетом целесообразно включать данные затраты в фактическую себестоимость товаров);
- способа учета поступления товаров (в случае применения для этих целей счета 41 целесообразно раскрыть аналитику или субсчета, которые будут использованы для организации учета);
3) установление в учетной политике для целей налогового учета (для сближения бухгалтерского и налогового учета):
- перечня прямых расходов, связанных с приобретением товаров (в части затрат, относимых к транспортным расходам). В числе таких затрат можно указать, например, затраты на погрузку и разгрузку товаров, вознаграждение таможенных представителей за услуги по таможенному оформлению. Иные виды затрат определяются с учетом особенностей организации транспортировки товара;
- способа учета ввозных таможенных пошлин и сборов путем их включения в состав прямых расходов.
Ну и, наконец, поскольку нормативно-правовые акты по бухучету и НК РФ предусматривают различные способы учета в отношении отдельных расходов (например, расходов на страхование), возможно не удастся избежать возникновения разниц между бухгалтерским и налоговым учетом. Как следствие, станет неизбежным применение .
Яна Лазарева
, для журнала «Расчет»
Руководство по НДС для экспортеров и импортеров
Как заплатить экспортный и импортный НДС на таможне. Чем подтвердить экспорт и как возместить уплаченный НДС. В чем отличие экспорта работ или услуг от экспорта товаров. Экспортные и импортные операции со странами Таможенного союза.
Данная информация будет полезна организациям, осуществляющим импорт товаров на территорию Российской Федерации. В статье расскажем бухгалтерский учет импортных операций, дадим доступное разъяснение особенностей бухгалтерского, налогового учёта, формирования себестоимости импортных товаров, подкреплённых нормативной базой.
Бухгалтерский учёт импортных операций
В соответствии с Федеральным законом от 8 декабря 2003 г. № 164-ФЗ «Об основах государственного регулирования внешнеторговой деятельности» (с изменениями и дополнениями) (п.10 ст.2) импорт товара – ввоз товара в Российскую Федерацию без обязательства об обратном вывозе.
Во избежание проблем с законодательством необходимо очень скрупулезно вести как бухгалтерский, так и налоговый учёт импортных операций.
Бухгалтерский учёт импортных операций во многом схож с налоговым учётом, но есть ряд отличительных черт:
Бухгалтерские проводки по учёту импортных операций
Подробно о бухгалтерском и налоговом учёте импортных операций будет дано разъяснение далее:
| Бухгалтерская проводка | Пояснение | Документ, подтверждающий операцию | |
| Д 60 | К 52 | Перечисление аванса поставщику за импортируемый товар | Выписка банка, платёжное поручение |
| Д 76 | К 51 | Уплата таможенных сборов | ДТ, выписка банка, платёжное поручение |
| Д 07 | К 60 |
| Форма № ОС-14 «Акт о приёме (поступлении) оборудования» Форма № МХ-1 «Акт о приёме-передаче товарно-материальных ценностей на хранение» Форма ТОРГ-1 «Акт о приёме товара» |
| Д 19 | К 76 | Отражён ввозной НДС | ДТ, выписка банка, бухгалтерская справка |
| Д 07 | К 60 | Бухгалтерская справка | |
| Д 19 | К 60 | Счета-фактуры, бухгалтерская справка | |
| Д 01 | К 08-4 | Форма № ОС-1 «Акт о приёме-передаче объекта основных средств (кроме зданий, сооружений)» | |
| Д 68 | К 19 | Предъявление к вычету ввозного НДС | Счёт-фактура, бухгалтерская справка |
| Д 60 | К 91-1 | Бухгалтерская справка | |
| Д 91-2 | К 60 | Начисление отрицательных курсовых разниц по расчётам с поставщиками в валюте | Бухгалтерская справка |
| Д 60 | К 52 | Выписка банка | |
Налоговый учёт импортных операций
Согласно пп.3 п.1 ст.268 НК РФ при реализации имущества или имущественных прав налогоплательщик имеет право уменьшить доходы от таких операций на сумму расходов, непосредственно связанных с такой реализацией. К учёту принимаются расходы:
- по оценке;
- хранению;
- обслуживанию;
- транспортировке.
В соответствии со ст.320 НК РФ определён порядок определения расходов по торговым операциям. Согласно данного нормативного акта в сумму издержек обращения включаются расходы на:
- доставку товаров;
- складские расходы;
- иные расходы, связанные с приобретением товара.
Налогоплательщик вправе формировать стоимость товара с учётом издержек обращения. Подробно о формировании себестоимости товара разъяснено в разделе «Как формируется себестоимость импортных товаров?».
Пример учёта импортных операций
ООО «АБВ» приобрело товар в Испании на сумму 8 000 € 11.07.2017 г. Имущественные права на товар ООО «АБВ» получило 11.07.2017 г.
- Таможенный сбор – 12 000 рублей.
- Таможенная пошлина – 15%.
- Исчисленный НДС: 8000*68,77*1,15*0,18=113883,12 рублей.
- Затраты по доставке имущества на территорию РФ 34650,00 (в т.ч. НДС 6237,00)
16.07.2017 г. произведён окончательный расчёт за товар. Курс €: 11.07.2017 г. – 68,77 руб., 16.07.2017 г. – 68,36 руб.
| Бухгалтерская проводка | Пояснение | Сумма (руб.) | |
| Д 76 | К 51 | Уплата таможенных сборов | 12 000,00 |
| Д 76 | К 51 | Уплата таможенной пошлины | 82 524,00 (8000*68,77*0,15) |
| Д 07 | К 60 | Права собственности на товар в качестве:
Собственник принимает самостоятельное решение, руководствуясь нормативными актами. | 550 160,00 (8000*68,77) |
| Д 19 | К 76 | Отражён ввозной НДС | 113 883,12 |
| Д 07 | К 60 | Затраты по доставке имущества на территорию Российской Федерации | 34 650,00 |
| Д 19 | К 60 | НДС при транспортировке имущества | 6 237,00 |
| Д 01 | К 08-4 | Оприходование поступившего имущества | 550 160,00 |
| Д 68 | К 19 | Предъявление к вычету НДС | 120 120,12 (113 883,12+6237) |
| Д 60 | К 91-1 | Начисление положительных курсовых разниц по расчётам с поставщиками в валюте | 3 280,00 (8000*(68,77-68,36)) |
| Д 60 | К 52 | Окончательный расчёт с поставщиком за импортируемый товар | 546 880,00 (8 000*68,36) |
Ошибки учёта импортных операций
При учёте импортных операций необходимо быть очень внимательным во избежание ошибок, которые нередко выявляются при аудиторской проверке:
- неверный пересчёт иностранной валюты в рубли при проведении валютной операции;
- отсутствует перевод на русский язык текста документа, на основании которого производится оплата с валютного счёта;
- несоблюдение сроков исполнения обязательств по контрактам, предусматривающим авансовые платежи;
- неверная корреспонденция счетов по учёту импортных операций.
Как формируется себестоимость импортных товаров?
В соответствии с п.6 Положения по бухгалтерскому учету «Учет материально-производственных запасов» ПБУ 5/01» фактической себестоимостью материально-производственных запасов, приобретенных за плату, признается сумма фактических затрат организации на приобретение, за исключением налога на добавленную стоимость и иных возмещаемых налогов (кроме случаев, предусмотренных законодательством Российской Федерации). Для определения фактической себестоимости возможно применять следующую формулу:
Фактические затраты:
- суммы, уплачиваемые в соответствии с договором поставщику (продавцу);
- суммы, уплачиваемые организациям за информационные и консультационные услуги, связанные с приобретением материально-производственных запасов;
- таможенные пошлины;
- невозмещаемые налоги, уплачиваемые в связи с приобретением единицы материально-производственных запасов;
- вознаграждения, уплачиваемые посреднической организации, через которую приобретены материально-производственные запасы;
- затраты по заготовке и доставке материально-производственных запасов до места их использования, включая расходы по страхованию. Данные затраты включают, в частности, затраты по заготовке и доставке материально-производственных запасов;
- затраты по содержанию заготовительно-складского подразделения организации, затраты за услуги транспорта по доставке материально-производственных запасов до места их использования, если они не включены в цену материально-производственных запасов, установленную договором; начисленные проценты по кредитам, предоставленным поставщиками (коммерческий кредит); начисленные до принятия к бухгалтерскому учету материально-производственных запасов проценты по заемным средствам, если они привлечены для приобретения этих запасов;
- затраты по доведению материально-производственных запасов до состояния, в котором они пригодны к использованию в запланированных целях. Данные затраты включают затраты организации по подработке, сортировке, фасовке и улучшению технических характеристик полученных запасов, не связанные с производством продукции, выполнением работ и оказанием услуг;
- иные затраты, непосредственно связанные с приобретением материально-производственных запасов.
Не включаются в фактические затраты на приобретение материально-производственных запасов общехозяйственные и иные аналогичные расходы, кроме случаев, когда они непосредственно связаны с приобретением материально-производственных запасов.
В п.6 сказано о том, что пересчёт в рубли производится по курсу, действующему на дату совершения операции в иностранной валюте . Согласно п.9 ПБУ 3/2006 в случае внесения предоплаты за приобретённый товар валютный курс фиксируется на дату внесения предоплаты с установлением соответствующей себестоимости товара. Оставшаяся часть товара будет принята к бухгалтерскому учёту с учётом изменившегося курса валюты (если таковое явление произойдёт).
Документы, необходимые для учёта импортных товаров
Согласно Федеральному закону от 06.12.2011 г. № 402-ФЗ «О бухгалтерском учёте» (ст.9) каждый факт хозяйственной деятельности должен подлежать оформлению первичным учётным документом. Для учёта импортных операций первичными учётными документами, наличие которых необходимо при бухгалтерском и налоговом учёте импортных товаров являются:
- внешнеторговый контракт с импортёром товара;
- счёт, выставленный продавцом;
- транспортные, экспедиторские документы;
- страховые документы;
- декларация на товары (ДТ);
- банковские справки, подтверждающие уплату таможенного сбора и таможенной пошлины;
- накладные, акты приёмки товарно-материальных ценностей;
- техническая документация. Читайте также статью: → « ».
Законодательные акты, регулирующие импорт товаров:
| Нормативный акт | Область регулирования |
| Приказ Минфина РФ от 9 июня 2001 г. № 44н «Об утверждении Положения по бухгалтерскому учету «Учет материально-производственных запасов» ПБУ 5/01» (с изменениями и дополнениями) | Формирование себестоимости импортных товаров |
| Приказ Минфина РФ от 27 ноября 2006 г. № 154н «Об утверждении Положения по бухгалтерскому учету «Учет активов и обязательств, стоимость которых выражена в иностранной валюте» (ПБУ 3/2006)» (с изменениями и дополнениями) | Определение себестоимости товаров в зависимости от курса валюты |
| пп.3 п.1 ст.268 Налогового кодекса РФ | Налоговый учёт импортных товаров |
| ст.320 Налогового кодекса РФ | Порядок определения расходов по торговым операциям |
| Согласно Федеральному закону от 06.12.2011 г. № 402-ФЗ «О бухгалтерском учёте» (ст.9) | Первичные учётные документы |
| Федеральный закон от 8 декабря 2003 г. № 164-ФЗ «Об основах государственного регулирования внешнеторговой деятельности» (п.10 ст.2) | Определение импорта товаров |
Рубрика “Вопросы и ответы”
Вопрос №1. Обязаны ли мы производить уплату авансовых платежей иностранному продавцу при приобретении импортных товаров?
Обязательство по уплате авансового платежа возникает при условии, что данное обязательство фигурирует в контракте, который Вы заключили с иностранным поставщиком. В случае, если в контракте авансовый платёж при покупке импортного товара не предусмотрен – производить его уплату Вы не обязаны.
Вопрос №2. Правильно ли я понимаю, что бухгалтерский учёт товара начинается в день передачи на него имущественных прав даже если товар ещё не получен и не оплачен?
Да, в соответствии с законодательством РФ покупатель импортного товара принимает товар на основные средства или материальные запасы в момент передачи имущественных прав от продавца.
Шаг 1. Настройки для учета импортных товаров по ГТД
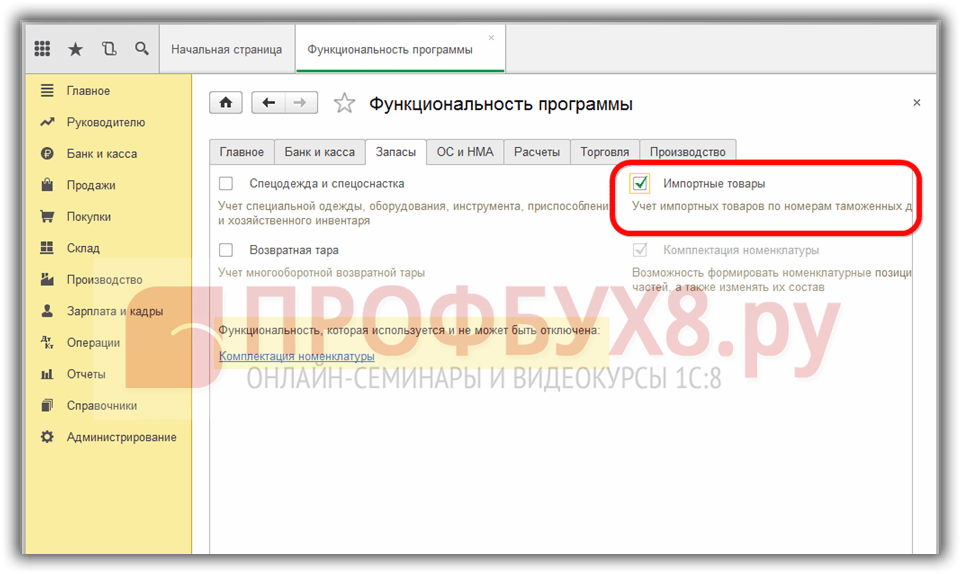
Необходимо произвести настройку функциональности 1С 8.3 через меню: Главная- Настройки – Функциональность:
Перейдем на закладку Запасы и установим флажок Импортные товары . После его установки в 1С 8.3 появится возможность вести учет партий импортных товаров по номерам таможенных деклараций. В документах поступления и реализации будут доступны реквизиты ГТД и страна происхождения:
Для проведения расчетов в валюте на закладке Расчеты установим флажок Расчеты в валюте и у.е.:

Шаг 2. Как оприходовать импортный товар в 1С 8.3 Бухгалтерия
Введем документ Поступление товаров в 1С 8.3 с указанием номера ГТД и страны происхождения:
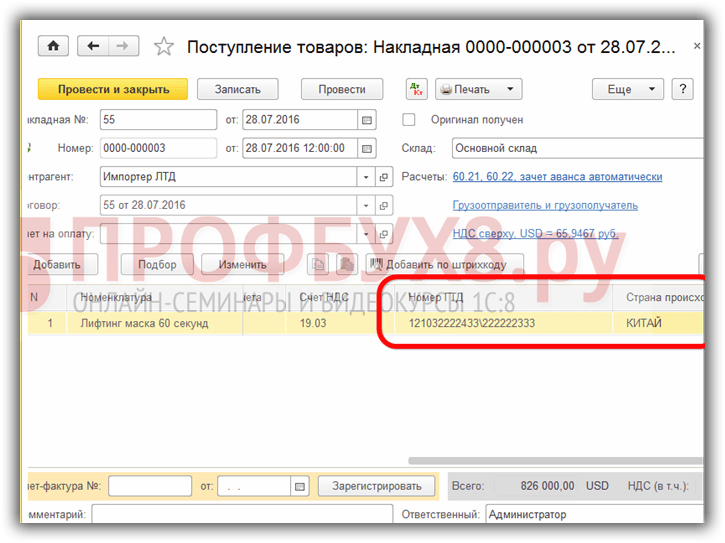
Движение документа поступления будет таким:

По дебету вспомогательного забалансового счета ГТД отразятся сведения о количестве поступившего импортного товара с указанием страны происхождения и номером таможенной декларации. Оборотно-сальдовая ведомость по этому счету покажет остатки и движение товара в разрезе ГТД.
При реализации импортного товара есть возможность контроля наличия товара, перемещенного по каждой ГТД:

В программе 1С 8.3 Бухгалтерия на интерфейсе Такси для учета импорта из стран-членов таможенного союза внесены изменения в план счетов и появились новые документы. Подробнее об этом смотрите в нашем видео:
Шаг 3. Как учитывать импортные товары в качестве материальных ценностей, находящихся в пути
Если в период доставки необходимо учитывать импортные товары в качестве материальных ценностей, находящихся в пути, то можно создать дополнительный склад для учета таких товаров как склад Товары в пути:

Аналитика счета 41 может настраиваться по местам хранения:
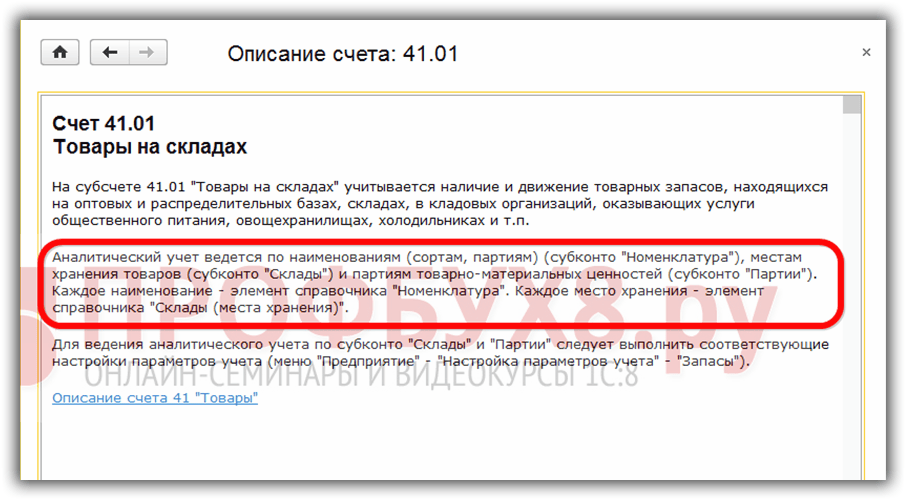
Для этого в 1С 8.3 необходимо произвести настройки:
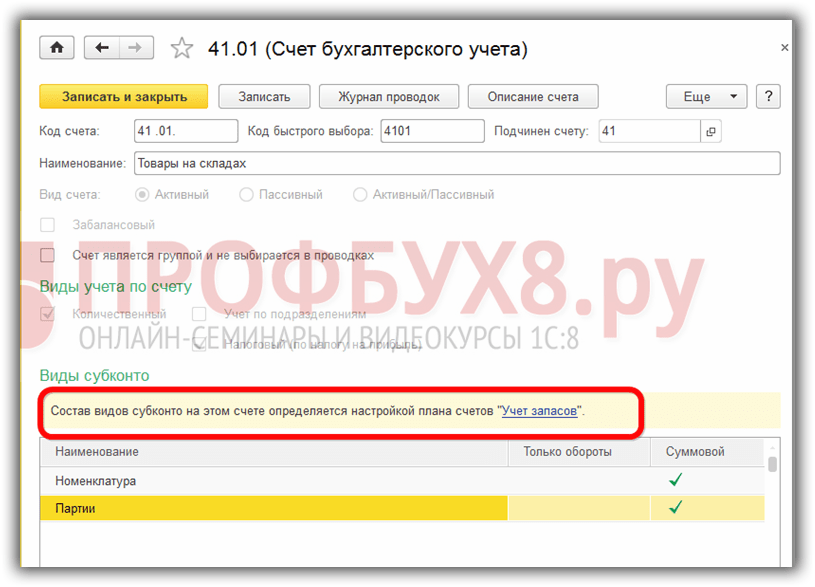
Перейдем по ссылке Учет запасов и поставим флажок По складам (местам хранения). Эта настройка в 1С 8.3 дает возможность включить аналитику места хранения и определять как будет вестись учет: только количественный или количественно-суммовой:
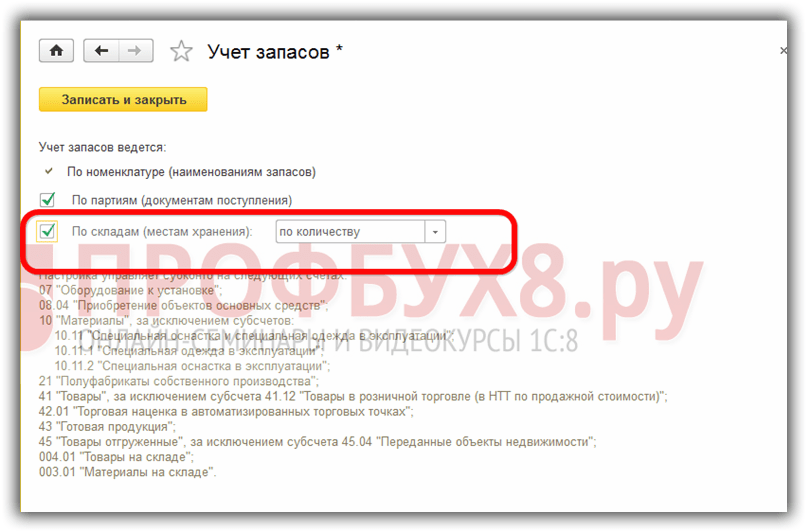

При фактическом поступлении товаров для изменения места хранения используем документ :

Заполним документ:

Оборотно-сальдовая ведомость по счету 41 показывает движения на складах:

Шаг 4. Заполнение документа ГТД по импорту в 1С 8.3
Предприятиям, осуществляющим прямые поставки импортного товара, необходимо отразить таможенные пошлины за поступивший товар. Документ ГТД по импорту в 1С 8.3 можно ввести на основании документа поступления:
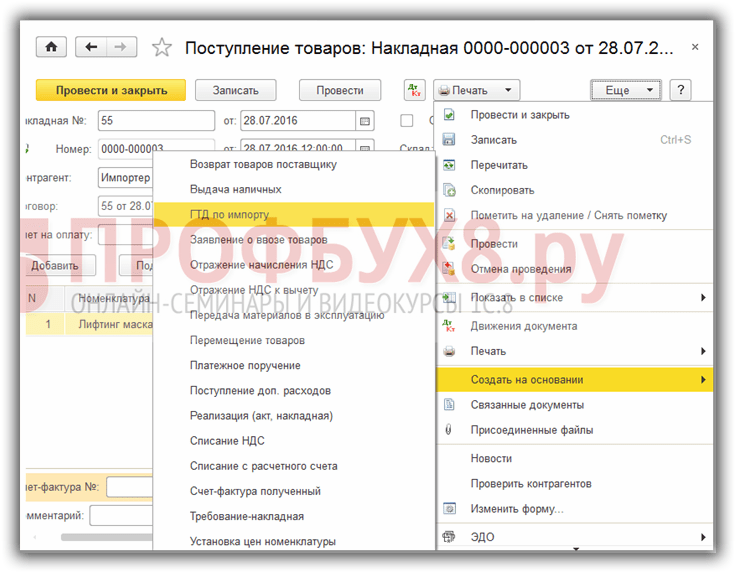
или из меню Покупки:

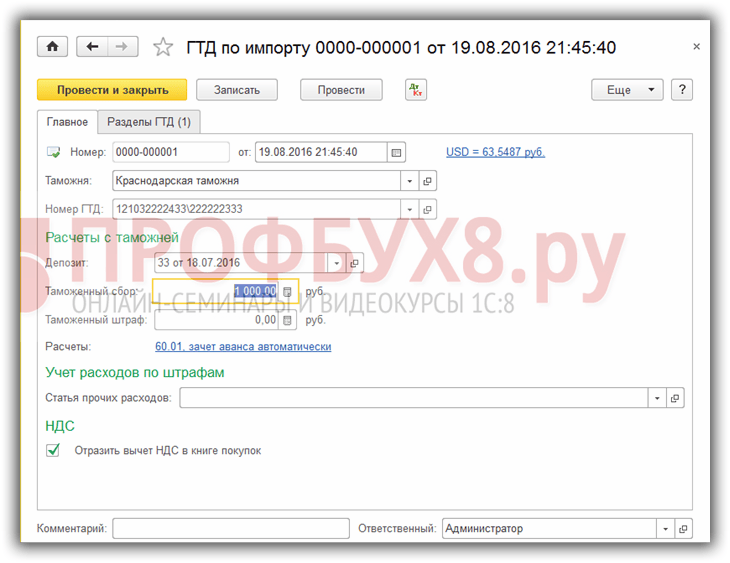
Заполним документ ГТД по импорту в 1С 8.3 Бухгалтерия.
На закладке Главное укажем:
- Таможенный орган, которому оплачиваем пошлины и договор, соответственно;
- По какому номеру ГТД пришел товар;
- Сумма таможенного сбора;
- Сумму штрафов, если они есть;
- Поставим флаг Отразить вычет в книге покупок , если нужно отразить его в Книге покупок и автоматически принять НДС к вычету:
На вкладке Разделы ГТД вводим размер пошлины. Так как документ сформирован на основании, то 1С 8.3 уже заполнила определенные поля: таможенная стоимость, количество, документ партии и фактурная стоимость. Введем сумму пошлины или ставку % пошлины, после чего 1С 8.3 распределит суммы автоматически:

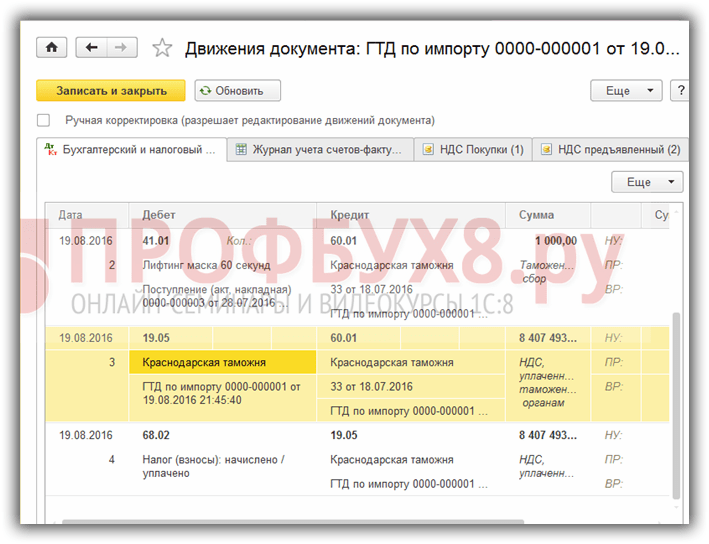
Проведем документ. Видим, что таможенные пошлины отнесены на себестоимость товара:
Более подробно изучить особенности оприходования товаров в случае, если в СФ поставщика указана ГТД, проверить регистрацию такого СФ в Книге покупок, изучить программу 1С 8.3 на профессиональном уровне со всеми нюансами налогового и бухгалтерского учета, от правильного ввода документов до формирования всех основных форм отчетности – мы приглашаем на наш . Подробнее о курсе смотрите в нашем видео:
Для того чтобы правильно отразить в учете операции по импорту, необходимо ответить на следующие вопросы:
- Для каких целей приобретались материально-производственные запасы у иностранного поставщика (перепродажа или внутреннее потребление);
- Осуществлялась ли реализация товара на территории России
При реализации товаров (работ, услуг) НДС нужно платить, только если реализация произошла на территории России. При реализации товаров (работ, услуг) за пределами России (на территории иностранного государства) налог не платите. Это следует из подпункта 1 пункта 1 статьи 146 Налогового кодекса РФ; 3. Осуществлялся ли ввоз товаров на территорию России из государств – членов Таможенного союза. СПРАВОЧНО: На данный момент участниками Таможенного союза являются следующие государства: Армения; Казахстан; Киргизия; Россия; Белоруссия.
Учет импортного товара по гтд в 1с бухгалтерия 8.3
Внимание
Отражение НДС к вычету Для принятия НДС к вычету необходимо ввести регламентный документ «Формирование записей Книги покупок» (Меню «Операции» — Регламентные операции НДС) (Рис. 32) Рис. 32 При проведении документа будут сформированы проводки (Рис. 33): Рис.33 Информация по НДС, принятому к вычету, отражается в Книге покупок. (Рис. 34) Рис. 34 Сумма НДС, уплаченная в бюджет в качестве покупателя –налогового агента, отражается в декларации в стр. 180 раздела 3. (Рис. 35) Рис. 35 3. Товары, ввозимые из стран таможенного союза Ранее нами уже была опубликована статья по отражению приобретения товаров у стран –участниц Таможенного союза.
Важно
На тот момент времени данные операции в программных продуктах фирмы 1С не были автоматизированы. Сейчас же в ПП «1С: Бухгалтерия 8» ред. 3.0 данные операции автоматизированы и успешно используются на предприятиях, занимающихся импортом.
Таможенные декларации (их копии, заверенные руководителем организации или главным бухгалтером) и платежные документы, подтверждающие уплату НДС, необходимо хранить в течение четырех лет (абз. 5 п. 13 и абз. 3 подп. «а» п. 15 приложения 3 к постановлению Правительства РФ от 26 декабря 2011 г. № 1137). Наряду с платежными документами, свидетельствующими об уплате НДС на таможне, можно использовать подтверждение по форме, утвержденной приказом ФТС России от 23 декабря 2010 г.
№ 2554. Этот документ подтверждает уплату НДС при импорте товаров и выдается таможней по требованию организации. Аналогичные разъяснения содержатся в письме Минфина России от 5 августа 2011 г.
№ 03-07-08/252. 2.
Рис. 24 При проведении документа будут сформированы проводки (Рис. 25): Рис. 25 Также при проведении данного документа формируется запись в Книгу продаж. (Рис. 26 -27) Рис. 26 Рис. 27 Заполнение декларации по НДС Сумма НДС, подлежащая к уплате по данным налогового агента, отражается в строке 060 раздела 2 декларации. (Рис. 28) Рис. 28 Перечисление НДС в бюджет (Рис. 29) Рис. 29 При регистрации документа, которым отражается оплата НДС в налоговый орган в качестве аналитики к счету 68.32 ОБЯЗАТЕЛЬНО нужно указать иностранного поставщика, договор и документ оплаты поставщику. (Рис. 30) Рис. 30 При неверном заполнении аналитики, НДС не будет принят к вычету в автоматическом режиме. При проведении документа будут сформированы проводки (Рис.
31): Рис.
Учет импортных операций в "1с:предприятии"
Найти его можно в разделе покупки, но в рамках данного примера целесообразнее будет создать его непосредственно из документа поступления. Для этого мы воспользуемся меню «Создать на основании».
В поле «Таможня» укажем, что оформление нашей партии телефонов будет проходить на Внуковской таможне. Именно ей мы и заплатим сбор в размере 5000 рублей. На данной закладке документа нам осталось заполнить только поле «Депозит», значение которого выбирается из справочника договоров.
Далее перейдем на следующую закладку документа – «Разделы ГТД». В связи с тем, что этот документ мы создали на основании поступления товаров, некоторые данные в табличной части «Товары по разделу» уже заполнились.
Оформление поступления импортного товара в программе 1с:бухгалтерия 8
Данная статья посвящена тому, как в программе «1С: Бухгалтерия 8» редакция 3.0 отразить хозяйственные операции по учету импорта, правильно сформировать отчетность по НДС, в зависимости от условий производимой сделки с иностранным поставщиком. С точки зрения особенностей учета в программном продукте можно выделить следующие категории импортируемых товаров:
- Товары для собственного потребления;
- Товары для последующей реализации на территории РФ;
- Товары, ввозимые из стран таможенного союза.
Примечание: Особенности отражения импортных операций касаются, прежде всего, НДС.
Обратите внимание: Все примеры реализованы на релизе 3.0.44.124.
НДС к вычету), можно установить непосредственно в первичном документе флажок «Отразить вычет НДС в книге покупок». Закладка «Разделы ГТД» (Рис. 7) Таможенная стоимость товаров указывается в той же валюте, что и сам документ оприходования товаров.
Вручную необходимо указать сумму пошлины (в руб.) Рис. 7 Сумма НДС к уплате рассчитывается по формуле = Таможенная стоимость товаров * курс ЦБ на дату оформления документа +таможенная пошлина) * ставку НДС (18%) При проведении документа будут сформированы проводки (Рис. 8): Рис. 8 Принятие НДС к вычету НДС, уплаченный при импорте в составе авансового платежа организация вправе принять к вычету в момент постановки его на учет.
Гтд по импорту в 1с. оприходование импортного товара и его продажа
Курсы 1С 8.3 и 8.2 » Обучение 1С Бухгалтерия 3.0 (8.3) » Продажи и покупки, складской учет » Учет импортного товара по ГТД в 1С Бухгалтерия 8.3 Рассмотрим действия в программе 1С 8.3 Бухгалтерия 3.0 для учета импортных товаров по ГТД (грузовой таможенной декларации), в том числе изучим как отразить поступление импортного товара в 1С 8.3 и заполнение документа ГТД по импорту. Содержание
Особенности учета импортных операций в "1с: бухгалтерия 8" (ред. 3.0)
Помимо этого, у организации должны быть:
- внешнеэкономический договор (контракт);
- инвойс (счет);
- таможенная декларация;
- платежные документы.
В программе для отражения НДС к вычету необходимо ввести документ «Формирование записей книги покупок» (если НДС был принят к вычету в момент оформления документа «ГТД по импорту», данное действие можно пропустить).(Рис. 9) Данные для отражения НДС к вычету автоматически заполнятся на закладке «Приобретенные ценности». Рис. 9 Обратите внимание: код операции должен быть «20» (заполняется автоматически), вид ценности – Таможенные пошлины, должны быть указаны реквизиты документа фактического перечисления платежа. При проведении документа будут сформированы проводки (Рис. 10): Рис.
При этом запись по дебету счета 15.02 и кредиту счета 60 производится независимо от того, когда товары поступили в организацию — до или после получения расчетных документов поставщика. Оприходование товаров, фактически поступивших в организацию, отражается записью по дебетусчета 41 «Товары» и кредиту счета 15.02.
Если же учетной политикой не предусмотрено использование 15-го счета или переход права собственности происходит в момент поступления товара непосредственно на склад покупателя, то должен быть использован счет 41.01. Рассмотрим случай, когда организация использует для учета товаров счет 15.02 и переход права собственности на товар происходит в момент оформления его на таможне, то в документе поступления указывается в качестве счета учета счет 15.02, а поступление оформляется на фиктивный склад, например «Таможня».
Импортеры перечисляют на счет таможни аванс, из которого при возникновении обязанности по уплате налога таможня списывает необходимую сумму на таможенные сборы, платежи и НДС (ст. 73 Таможенного кодекса Таможенного союза). При этом предприятие в данном случае не будет являться налоговым агентом иностранной фирмы. НДС в качестве налогового агента уплачивается только в том случае, если реализация товара состоялась на территории России, а иностранный поставщик не зарегистрирован в качестве налогоплательщика. Это следует из пункта 2 статьи 161 Налогового кодекса РФ. Товары считаются реализованными в России, если выполнено хотя бы одно из условий:
- товар находится в России (на территориях под ее юрисдикцией) и при реализации не перемещается (подп. 1 п. 1 ст. 147 НК РФ);
- в момент отгрузки и транспортировки товар находится в России (на территориях под ее юрисдикцией) (подп. 2 п.
Для принятия НДС к вычету выполним в программе следующие действия: 1. Чтобы подтвердить уплату налога, на основании п.2 вводим документ «Подтверждение оплаты НДС в бюджет» (вводится только после получения отметки налогового органа на заявлении о ввозе). (Рис. 41-42) Рис. 41 Рис. 42 2. Отразим НДС к вычету, заполнив регламентный документ «Формирование записей книги покупок» (Рис. 43) Рис. 43 При проведении документа будут сформированы проводки по принятию НДС к вычету. (Рис. 44) Рис. 44 Отражение НДС в Декларации В Декларации суммы вычета по НДС при ввозе товаров с территории государств – членов Таможенного союза отражается в стр. 160 раздела 3. (Рис. 45) Рис.
1. Оплата поставщику производится документом «Списание с расчетного счета» с видом операции «Оплата поставщику».
Например, 01.05.2012 курс USD составлял 29,3627, соответственно при уплате 300 USD рублевый эквивалент составит 8 808,81 руб. и программа сформирует проводки:

2. На момент перехода права собственности на товар в программе необходимо создать документ «Поступление товаров и услуг» от импортера, по договору в валюте и без НДС.
В зависимости от принятой организацией учетной политики поступление товаров может быть отражено с использованием счетов 15.02 "Заготовление и приобретение товаров" и 16.02 "Отклонение в стоимости товаров" или без их использования.
В случае использования организацией счетов 15.02 и 16.02 на основании поступивших в организацию расчетных документов поставщиков вводится запись по дебету счета 15.02 и кредиту соответствующего счета (60, 71, 76 и т.д. в зависимости от того, откуда поступили товары). При этом запись по дебету счета 15.02 и кредиту счета 60 производится независимо от того, когда товары поступили в организацию - до или после получения расчетных документов поставщика.
Оприходование товаров, фактически поступивших в организацию, отражается записью по дебетусчета 41 "Товары" и кредиту счета 15.02.
Если же учетной политикой не предусмотрено использование 15-го счета или переход права собственности происходит в момент поступления товара непосредственно на склад покупателя, то должен быть использован счет 41.01.
Рассмотрим случай, когда организация использует для учета товаров счет 15.02 и переход права собственности на товар происходит в момент оформления его на таможне, то в документе поступления указывается в качестве счета учета счет 15.02, а поступление оформляется на фиктивный склад, например «Таможня».

Предварительно для счета 15.02 необходимо добавить субконто «Номенклатура», если нам не нужно видеть остатки по счету 15.02 в разрезе товаров, а только свернуто, то это субконто может быть оборотным:

Например, 10.05.2012 курс USD составлял 29,8075, часть товара была оплачена по курсу на01.05.2012 (29,3627), оставшаяся часть товара (700 USD) должна быть оценена по курсу на момент перехода права собственности.
Товар на 1 000 USD в рублевом эквиваленте будет равен 29 674,06 руб. (300$*29.3627 +700$*29,8075) и программа сформирует проводки:

3. На основании этого документа необходимо ввести документ «ГТД по импорту», в которому казывается сумма таможенного сбора, процент или сумма таможенной пошлины и ставкаНДС, уплаченная на таможне.
На закладке «Основные» указывается номер ГТД и сумма таможенного сбора:

На закладке «Разделы ГТД», программа автоматически проставляет таможенную стоимость вUSD (при необходимости можно изменить), размер пошлины и НДС рассчитываются в рублевом эквиваленте исходя из таможенной стоимости по курсу на дату документа «ГТД по импорту».
Если в ГТД указано несколько разделов, то дополнительный раздел добавляетсяпо кнопке «Разделы ГТД - Добавить». После указания ставки пошлины и НДС по кнопке «Распределить» программа распределяем суммы пошлины и НДС пропорционально суммам товаров в табличной части раздела ГТД.

На закладке «Счета учета расчетов» можно изменить счет расчетов с таможней:

На закладке НДС для отражения в книге покупок вычета проставляется соответствующий флаг:

При проведении документ сформирует следующие проводки:

Примечание! Если, например, необходимо отражать таможенную пошлину и таможенный сборне на счете где учитываются товары (15.02 или 41.01), а на счете затрат (44.01 или 91.02), то в этомслучае в документе «ГТД по импорту» можно вручную изменить счет учета на закладке «Разделы ГТД», записать документ, закрыть и открыть заново указать необходимую статью затрат или видпрочих расходов и доходов:


4. Если переход права собственности произошел на таможне, то после поступления товара на склад нашей организации необходимо будет оформить документ «Операция (бухгалтерский и налоговый учет)». Данные для его заполнения можно получить из стандартных отчетов, например оборотно-сальдовой ведомости по счету 15.02 сгруппировкой по номенклатуре:

Т.к. по счету 15.02 количественный учет не ведется, то данные о количестве можно будетпосмотреть по документам поступления.
Документ «Операция (бухгалтерский и налоговый учет)» будет иметь вид:

В качестве счета Дт указывается счет 41.01. Субконто Дт1 - наименование поступившего товара.
В качестве документа партии (СубконтоДт2) для всех импортных товаров поступивших по одному документу необходимо выбрать один (!) документ «Партия (ручной учет)». Для первого товара из списка необходимо по кнопке «Новый документ партии (ручной учет)» создать документ, в котором заполнить поле «Контрагент» и «Договор» данными о поставщике-импортере.
Для всех последующих товаров в качестве документа партии необходимо выбрать этот же документ, с помощью кнопки «Выбрать».
В поле «СубконтоДт3» указывается склад на который поступают товары. В поле «Количество Дт» указывается сумма поступившего товара.
Счет Кт - 15.02, т.к. по этому счету была добавлена только аналитика «Номенклатура» (оборотное субконто), то СубконтоКт1 выбирается поступающий товар, либо это поле вообще можно оставить пустым. В поле сумма указываем рублевую стоимость поступившего товара, с учетом всехдоп.расходов (исходя из ОСВ).


