С 19 августа 2017 года действует новый порядок ведения кассовых операций. Изменения затронули электронный документооборот и выдачу денег под отчет. Все изменения в одной таблице в статье.
С 19 августа 2017 года действуют новые правила, по которым компании и предприниматели должны вести кассовые операции (Указание Банка России от 19 июня 2017 г. № 4416-У). Поправки не отменяют Указание Банка России от 11 марта 2014 г. № 3210-У, а лишь вносят в него изменения. В основном они связаны с работой с подотчетными лицами и оформлением кассовых документов на основании чеков ККТ. Все изменения можно посмотреть в таблице.
Таблица со всеми изменениями в порядке ведения кассовых операций
| Что меняется | Какой пункт Указания Банка России от 11 марта 2014 г. № 3210-У регулировал порядок оформления | Какой пункт Указания Банка России от 11 марта 2014 г. № 3210-У будет регулировать порядок оформления |
||
| Общий приходник | Кассир может оформить один приходник на общую сумму выручки, которую определяют по контрольной ленте ККТ и БСО. | Кассир вправе составить общий приходник в конце дня на всю сумму, которую подтверждают фискальные документы. Речь идет о кассовых чеках и БСО от онлайн-ККТ (ст. 1.1 Федерального закона от 22 мая 2003 г. № 54-ФЗ). | ||
| Выдача квитанции вносителю денег | Кассир выдает бумажную квитанцию к приходнику лицу, который внес деньги. | Если приходник оформили в электронном виде, то квитанцию кассир может отправить по просьбе вносителя денег на его электронную почту. | ||
| Образцы подписей | Кассир проверяет, есть ли подписи главбуха и бухгалтера или директора на приходнике. Подписи сверяют с образцами | Кассир проверяет, есть ли подписи главбуха и бухгалтера или директора на приходнике. Подписи сверяют с образцами, только если документ составили на бумаге | ||
| Один расходник на всю сумму | Кассир должен составлять отдельный расходник на каждую операцию по выдаче денег из кассы. | Кассир вправе составить в конце рабочего дня один расходник на всю сумму, которую выдал в течение дня из кассы. Главное условие - на выданные средства есть фискальные документы от онлайн-кассы (ст. 1.1 Федерального закона от 22 мая 2003 г. № 54-ФЗ). | ||
| Образцы подписей | Кассир проверяет, есть ли подписи главбуха и бухгалтера или директора на расходнике. Подписи сверяют с образцами | Кассир проверяет, есть ли подписи главбуха и бухгалтера или директора на расходнике. Подписи сверяют с образцами, только если документ составили на бумаге | ||
| Подпись получателя | При выдаче денег из кассы кассир оформляет расходник и дает подписать его лицу, который получает средства. | Если расходник оформили в электронном виде, то получатель денег вправе проставить на документе свою электронную подпись. | ||
| Основание для выдачи денег под отчет | Кассир оформляет расходник на выдачу денег под отчет на основании заявления от подотчетника. | Составить расходник на выдачу денег под отчет можно по приказу директора. Заявление от подотчетника просить не обязательно. | ||
| Выдача аванса, если есть долг за прошлые суммы | Выдать деньги под отчет можно, только если у работника нет долга за прошлый аванс. | Задолженность сотрудника по полученному ранее авансу не влияет на выдачу денег под отчет. То есть деньги можно выдать, даже если работник не погасил старый долг. | ||
| Записи в кассовой книге | Кассовую книгу ведет кассир | Записи в кассовой книге может делать не только кассир, но и другой уполномоченный сотрудник | ||
Что учесть в работе по новому порядку ведения кассовых операций
Общий приходный или расходный кассовый ордер. Компании могут составлять общий приходник или расходник на несколько сумм в конце рабочего дня. Но учтите, что на эти средства у кассира должны быть кассовые документы.
К примеру, подотчетник вернул долг за аванс наличными, то чек в таком случае ему не выдают. Значит, включить эти деньги в сумму общего приходника нельзя. Для расходника самая частая ситуация - покупателю возвращают деньги за товар. И если в течение дня вы вернули средства троим, то можно оформить один документ на всю сумму.
Выдача денег под отчет. Здесь сразу два важных изменения. Первое - аванс можно выдать сотруднику, у которого есть долг по старым подотчетным средствам. Но в положении о подотчете безопаснее установить размер долга по выданным суммам, сверх которого нельзя выдавать деньги. Это убережет от претензий директора о растрачивании денег и поможет дисциплинировать работников.
Второе изменение - компании по новым правилам вправе выдавать деньги под отчет как по заявлению от подотчетника, так и только на основании распорядительного документа.
Если в один день вы выдаете аванс сразу нескольким работникам, то можно составить один приказ. Но в нем надо прописать, кому выдаю деньги, какую сумму, на какие цели и на какой срок. Если деньги решили перечислить на карточку работника, в приказе укажите его банковские реквизиты.
Электронные кассовые документы. В старых правилах, которые действуют до 19 августа 2017 года, была возможность оформлять кассовые документы в электронном виде. Новые поправки в порядок ведения кассовых операций дополнили эту возможность.
Теперь лицо, которое вносит деньги в кассу, вправе попросить направить квитанцию к приходнику на электронную почту. Это возможно, если кассовый ордер составили в электронном виде и вноситель средств сообщил адрес почты, на которую хочет получить документ.
Для электронных расходных кассовых ордеров в правилах появилась возможность ставить электронные подписи получателя денег.
Какие штрафы есть за нарушение порядка ведения кассовых операций
Налоговики вправе оштрафовать за нарушение кассовой дисциплины (ст. 15.1 КоАП РФ):
- компанию на сумму от 40 000 руб. до 50 000 руб.;
- должностное лицо на сумму от 4 000 руб. до 5 000 руб.
Кассовые документы
Порядок ведения кассовых операций в РФ установлен Указаниями Банка России от 11.03.2014 № 3210-У. Согласно этому документу, кассовые операции оформляются приходными кассовыми ордерами (ПКО), расходными кассовыми ордерами (РКО). По каждому ПКО и каждому РКО вносятся записи в кассовую книгу. Такой порядок сохранится и после перехода на новые ККТ с функцией передачи данных в налоговые органы.
Унифицированные формы кассовых документов приведены в Постановлении Госкомстата РФ от 18.08.1998 № 88, которое продолжает действовать в настоящее время и должно применяться в дальнейшем — уже после перехода на онлайн-кассы.
Ведение кассовой книги
Любая организация вне зависимости от системы налогообложения обязана вести кассовую книгу (форма № КО-4), если получает или расходует наличные деньги (п. 1, 4, 4.6 Порядка ведения кассовых операций). От ведения кассовой книги не освобождает даже ежедневная сдача выручки в банк, в том числе через инкассаторов.
Если обособленное подразделение организации получает или расходует наличные денежные средства, оно также обязано вести кассовую книгу. При этом наличие или отсутствие расчетного счета у обособленного подразделения не играет никакой роли (письмо Банка России от 04.05.2012 № 29-1-1-6/3255).
Обособленное подразделение (ОП) в срок, установленный руководителем организации, передает в головное подразделение:
- либо отрывные экземпляры листов кассовой книги — когда кассовая книга ОП заполняется от руки;
- либо распечатанные на бумаге вторые экземпляры листов кассовой книги — если кассовая книга ОП заполняется на компьютере.
В головной организации показатели кассовой книги ОП в кассовую книгу организации не вносятся. Листы кассовой книги ОП брошюруются отдельно не реже, чем раз в год.
Лимит остатка наличных денег в кассе
Остаток наличных денег в кассе на конец дня не должен превышать лимит, установленный организацией (п. 2 Порядка ведения кассовых операций). Это правило не распространяется на ИП и на организации — субъекты малого предпринимательства, которые могут хранить в кассе любую сумму наличных денег.
Формулы для расчета лимита остатка наличных денег в кассе приведены в Приложении к Указаниям Банка России № 3210-У.
Выдача и сдача разменной монеты
Действующими нормативными актами, регулирующими применение ККТ, не предусмотрено наличие остатка денежных средств (разменной монеты и купюр) в денежном ящике ККТ ни на начало рабочего дня, ни на конец рабочего дня. Поэтому перед началом рабочей смены кассир выдает кассиру-операционисту разменные деньги. Для этого кассир выписывает РКО на сумму размена, в котором в строке «Выдать» указывает Ф. И. О. кассира-операциониста, а в строке «Основание» пишет «Для размена».
Если в торговой организации существуют старший и рядовые кассиры, то разменную монету кассирам-операционистам выдает старший кассир. Сумму разменной монеты, указанную в РКО, старший кассир фиксирует в кассовой книге (форма КО-4) и в книге учета полученных и выданных кассиром денежных средств (форма КО-5). Такой порядок установлен п. 4.5 Порядка ведения кассовых операций и будет продолжать действовать при использовании онлайн-кассы.
Таким образом, по-прежнему при отсутствии старшего кассира для выдачи разменной монеты достаточно расходного кассового ордера, а при наличии старшего кассира — необходимо, помимо оформления РКО, вести книгу по форме КО-5.
Фискальные документы вместо унифицированных форм по ККТ
Унифицированные формы по ККТ
Для учета денежных расчетов с населением при осуществлении торговых операций с применением ККТ организации использовали унифицированные формы первичной учетной документации КМ-1-КМ-9, утвержденные Постановлением Госкомстата РФ от 25.12.1998 № 132:
- КМ-1 «Акт о переводе показаний суммирующих денежных счетчиков на нули и регистрации контрольных счетчиков ККМ»;
- КМ-2 «Акт о снятии показаний контрольных и суммирующих денежных счетчиков при сдаче (отправке) ККМ в ремонт и при возвращении ее в организацию»;
- КМ-3 «Акт о возврате денежных сумм покупателям (клиентам) по неиспользованным кассовым чекам»;
- КМ-4 «Журнал кассира-операциониста»;
- КМ-5 «Журнал регистрации показаний суммирующих денежных и контрольных счетчиков ККМ, работающих без кассира-операциониста»;
- КМ-6 «Справка-отчет кассира-операциониста»;
- КМ-7 «Сведения о показаниях счетчиков ККМ и выручке организации» и др.
Поскольку данное постановление не является нормативным правовым актом, принятым в соответствии с Законом № 54-ФЗ, теперь, по мнению чиновников, оно не подлежит обязательному применению (письма Минфина РФ от 12.05.2017 № 03-01-15/28914, от 04.04.2017 № 03-01-15/19821, от 25.01.2017 № 03-01-15/3482, от 16.09.2016 № 03-01-15/54413).
Следовательно, организации, которые применяют новые онлайн-кассы, не обязаны оформлять справки-отчеты кассира-операциониста (форма КМ-6) и вести журнал кассира-операциониста (форма КМ-4) по каждой ККТ (письмо Минфина РФ от 12.05.2017 № 03-01-15/28914).
В связи с вступлением в силу новой редакции 54-ФЗ Банк России планирует внести изменения в Указания № 3210-У. В частности, в новой редакции п. 5.2 и 6.6 Правил ведения кассовых операций будет установлено, что приходные кассовые ордера (ПКО) и расходные кассовые ордера (РКО) должны оформляться на основании фискальных документов (по состоянию проекта на 01.03.2017).
Фискальные документы
Фискальными документами называются фискальные данные (сведения о расчетах), которые представлены по установленным форматам на бумажном носителе или в электронном виде (ст. 1.1 Закона № 54-ФЗ).
К фискальным документам относятся (п. 4 ст. 4.1 Закона № 54-ФЗ):
- отчет о регистрации;
- отчет об изменении параметров регистрации;
- отчет об открытии смены;
- кассовый чек (бланк строгой отчетности);
- кассовый чек коррекции (бланк строгой отчетности коррекции);
- отчет о закрытии смены;
- отчет о закрытии фискального накопителя;
- отчет о текущем состоянии расчетов;
- подтверждение оператора.
Форматы фискальных документов, обязательные к использованию, а также дополнительные реквизиты фискальных документов утверждены Приказом ФСС РФ от 21.03.2017 № ММВ-7-20/229@.
Продолжительность смены
В соответствии с требованиями законодательства работа с фискальной техникой делится на кассовые смены. Перед началом осуществления расчетов с применением ККТ формируется отчет об открытии смены, а по окончании осуществления расчетов — отчет о закрытии смены. При этом чек ККТ не может быть сформирован позднее чем через 24 часа с момента формирования отчета об открытии смены (п. 2 ст. 4.3 Закона № 54-ФЗ).
То есть смена при работе на онлайн-кассе не может длиться больше 24 часов. Объясняется такое требование к продолжительности смены возможностями фискального накопителя. В случае когда смена превышает 24 часа, фискальный признак документа на чеке ККТ не формируется (абз. 9 п. 1 ст. 4.1 Закона № 54-ФЗ).
Смена на ККТ может быть открыта в один день, а закрыта уже на следующий день при общей продолжительности не более суток. Иных ограничений в отношении продолжительности смены, а также требований о закрытии смены в точно указанное время Закон № 54-ФЗ не содержит (письмо Минфина РФ от 05.05.2017 № 03-01-15/28066).
Отчет о закрытии смены
При закрытии смены на старых ККТ формировался Z-отчет, который являлся основанием для внесения записи в форму КМ-4 («Журнал кассира-операциониста») (приложение к письму ФНС России от 10.06.2011 № АС-4-2/9303@, письма УФНС России по г. Москве от 20.01.2011 № 17-15/4707, от 20.04.2011 № 17-15/38757). На основании Z-отчета оформлялась справка-отчет кассира-операциониста (КМ-6) и вносились данные в журнал кассира-операциониста (КМ-4).
Поскольку при использовании новых ККТ вести формы КМ-4 и КМ-6 не нужно, по окончании смены формируется отчет о закрытии смены, на основании которого оформляется ПКО и делается запись в кассовой книге.
Данные о суммах наличных денег, поступивших в ККТ за смену, приведены в отчете о закрытии смены: показатель «Итоговая сумма в чеках (БСО) наличными» в реквизите «Счетчики операций „ПРИХОД“» реквизита «Счетчики итогов смены».
Обратите внимание, что на основании одного отчета о закрытии смены может формироваться несколько ПКО в зависимости от вида операции и проводок, которые будут сделаны в бухгалтерском учете при оприходовании наличных денежных средств в кассу организации:
- полная оплата при реализации товаров, работ, услуг (Дебет 50, Кредит 90-1);
- частичная оплата при реализации товаров, работ, услуг (Дебет 50, Кредит 62-1);
- предоплата в счет будущей реализации товаров, работ, услуг (Дебет 50, Кредит 62-2).
Документальное оформление возвратов
Возврат товаров в день покупки
При возврате денежных средств покупателю в день покупки ККТ применяется в обязательном порядке (письмо Минфина РФ от 12.05.2017 № 03-01-15/28914). Денежные средства выдаются покупателю из денежного ящика ККТ на основании чека, выданного при покупке товара.
При выдаче наличных покупателю необходимо пробить чек ККТ с указанием признака расчетов «ВОЗВРАТ прихода». Акт о возврате денежных средств покупателям (КМ-3) оформлять не нужно.
Возвратный чек ККТ передается в налоговые органы через оператора фискальных данных в том же порядке, что и все прочие чеки ККТ (письмо Минфина РФ от 04.04.2017 № 03-01-15/19821).
Данные о возвращенных суммах отражаются в отчете о закрытии смены: показатель «Итоговая сумма в чеках (БСО) наличными» в реквизите «Счетчики операций „ВОЗВРАТ прихода“» реквизита «Счетчики итогов смены».
При оприходовании сумм наличных денежных средств, поступивших в ККТ за смену, в ПКО необходимо отразить разницу между суммой прихода и суммой возврата прихода. Иными словами, выручка от реализации товаров, работ, услуг в ПКО отражается за минусом возвращенных сумм.
Возврат товаров не в день покупки
На сегодняшний день даже специалисты Минфина РФ не знают, как правильно оформлять возврат денежных средств за товар, возвращенный не в день покупки. Поэтому чиновники рекомендуют обращаться по этому вопросу в Банк России (письма Минфина РФ от 12.05.2017 № 03-01-15/28914, от 01.03.2017 № 03-01-15/11622). Ни в одном своем письме чиновники не сказали, что возвратный чек должен пробиваться при любом возврате денежных средств вне зависимости от даты возврата товара.
Поскольку на сегодняшний день никакого нового порядка оформления возврата товаров не утверждено, по нашему мнению, возвращать денежные средства за товары, возвращенные не в день покупки, следует в прежнем порядке.
Шаг 1. На основании заявления покупателя о возврате товаров необходимо оформить РКО, в котором покупатель поставит свою подпись, и выдать покупателю деньги из основной кассы (а не из денежного ящика ККТ).
Шаг 2. На основании РКО следует сделать запись в кассовой книге.
Таким образом, в тот день, когда из основной кассы были возвращены деньги за возвращенный товар, кассир оформляет ПКО на полную сумму выручки, полученной кассиром-операционистом, и РКО на сумму денежных средств, возвращенных покупателю.
При возврате ранее внесенной предоплаты, по нашему мнению, организации должны пробивать чек ККТ вне зависимости от даты ее внесения. Денежные средства следует возвращать из денежного ящика ККТ.
Новый порядок применения ККТ и ОФД
Оксана Курбангалеева, директор ООО «Консалтинг Успешного Бизнеса»
По закону все кассовые операции должны быть оформлены первичными документами – таков порядок учета хозяйственной деятельности любого предприятия.
Госкомитет статистики обозначил перечень унифицированных форм отчетности, который действует и в 2016 году:
- кассовая книга;
- приходный ордер;
- ордер о расходовании средств;
- книга, где отражается принятие и выдача кассиром денежной массы;
- расчетно-платежная выписка;
- платежная ведомость.
Разрешается не подавать кассовые документы индивидуальным предпринимателям, контролирующим и заполняющим отчетность по доходной и расходной части или физическим значениям. Вести кассовую книгу предприниматели тоже не обязаны, однако по собственному желанию физлица это возможно – иногда документация по движению денег позволяет систематизировать порядок ведения бухучета.
Кассовая книга
Деньги, поступающие в кассу организации от реализации товара, обеспечения услуги или выполнения работ, должны быть учтены в специальной кассовой книге. Она может быть представлена в нескольких вариантах: бумажном (печатном) или электронном виде.
Если кассовая книга отпечатана в виде бланков, скрепленных в единое целое, бухгалтер пронумеровывает страницы еще до начала пользования документом, внизу ставится подпись предпринимателя и отвечающего за составление отчетности по фирме. Если кассовая книга хранится на флеш-устройстве или ПК, руководитель должен побеспокоиться о закрытом доступе для других сотрудников, чтобы избежать внесения в документ заведомо ложной информации. Подтверждением того, что электронной кассовой книге можно верить, будет электронная подпись.
Если кассовая книга оформлена в электронном варианте, листы тоже нумеруются, но делает это специальная программа. Распечатывать книгу лучше каждую неделю, чтобы после не запутаться в листах, ведь кассовая книга предоставляется 1 раз в год. Записи в папку вносятся непосредственно кассиром, основанием для заполнения кассовой книги являются приходные и расходные ордеры. Если деньги поступают от агентов, средства фиксируются в отдельных кассовых журналах, которые заполняются самими агентами.
Задача кассира – в конце каждой рабочей смены сверять информацию, взятую из кассовой книги, со сведениями, проходящими в кассовой отчетности, если все в порядке – результат фиксируется подписью с указанием остатка наличной денежной массы в кассе. Окончательную проверку делает бухгалтер, а затем и руководство организации.
Что делать, если в какой-то из дней отсутствовали кассовые операции? Остаток каждый раз забирать нет необходимости – сумма по остатку определяется тем днем, когда хозяйственная деятельность по движению денег осуществлялась.
Для чего нужен приходный и расходный ордера
Из названия приходного ордера сразу становится понятным, что этот документ отвечает за отображение поступающих наличных средств в кассу. Чаще всего ордера заполняются традиционно вручную, но также возможен вариант составления на ПК или при помощи печатной машинки. Помарки и исправления допускать нельзя, сделали ошибку – придется переделывать.
В приходный ордер всегда входят такие составляющие:
- Регистрационный номер.
- Название организации, возможно, отдел или указание филиала с определенным ОКПО.
- Число, когда составлялся документ.
- Нумерация счета или субсчета, для последующего отражения в бухгалтерском учете.
Если кассир выдает средства, в 2019 году заполняется расходный ордер. Ко всему прочему он заверяется начальством и главным бухгалтером.
Когда кассир может выдать деньги? Если у получателя на руках есть расписка с указанием суммы в рублях, обозначенной не цифрами, а словами, также при себе гражданин должен иметь паспорт или другой документ, который может подтвердить его личность. Информация, находящаяся в представленных документах, записывается кассиром отдельно.
Для выдачи средств основанием также может послужить доверенность. Тогда в ордере следует зафиксировать имя человека, на которого выписана доверенность, этот документ прикладывается к ордеру.
Книга учета наличных
Если предприятие более крупное и на нем работает сразу несколько кассиров, в обязанности старшего кассира входит ведение книги учета денежных средств. В начале рабочей смены бухгалтер имеет право передавать деньги подотчетным лицам на нужды в отношении осуществления их профессиональной деятельности. Эти сотрудники ставят подпись в книге, а в завершение дня отдают остаток и снова расписываются.
Если деньги выдаются с целью выплатить зарплату, отчет включает в себя заполнение документации вплоть до даты, указанной в платежке. Наличные, которые числятся на остатке, каждый день кладутся в конверт, где определяется точная сумма, а после конверт передается бухгалтеру под расписку.
Что такое расчетно-платежная ведомость
Документ необходим для контроля за отработанным сотрудниками временем, начислениями, удержаниями и, наконец, выплатами работникам организации. Заполнением ведомости занимается бухгалтер, одного образца достаточно, чтобы обработать первичные документы, учитывая выработку, отработанные часы и т. д.
В 2016 году принято начислять заработную плату на банковские счета трудящихся, в этом случае оформляется расчетная ведомость. В ней фиксируются:
- зарплата к выдаче;
- социальная помощь;
- надбавки и премии;
- вычеты и удержания из зарплаты.
На титульном листе принято отражать совокупную сумму выплат, на которую после составляется расходный ордер, число заполнения последнего фиксируется в ведомости. Если кому-то из сотрудников не начислена заработная плата, напротив, в строке указывается «депонировано». Если расчет с сотрудниками происходит наличными, в дело вступает расчетно-платежная ведомость.
Как ведется платежная ведомость
Когда предприятие выдает зарплату или осуществляет другие виды выплат, информация всегда заносится в платежную ведомость. Некоторые кассиры по-прежнему ориентируются на расходный ордер, но опытные бухгалтеры отдают предпочтение учету в ведомости.
Окончательная проверка в 2019 году ложится на плечи главного бухгалтера, заверяет эту проверку руководство фирмы. Исправлений в отчетности быть не должно.
Изменения в Порядок ведения кассовых операций в 2019 году, утв. Указанием ЦБ РФ от 11.03.2014 № 3210-У, вступили в силу с 19.08.2017. Эти изменения внесены Указанием ЦБ РФ от 19.06.2017 № 4416-У, которое поменяло порядок составления ПКО и РКО кассы на основании чеков КК-техники, ввело новое правило оформления кассовых документов в электронной форме, а также изменило оформление и порядок выдачи подотчетных сумм. Для наглядности представим эти изменения в ведении кассы в виде таблицы:
|
Указание ЦБ РФ от 11.03.2014 № 3210-У |
|
|---|---|
|
Отменено/изменено |
Суть изменений в правилах ведения операций с наличными |
|
П. 5.2 утратил силу |
П. 4.1. Кассовые документы (ПКО и РКО) могут оформляться по окончании проведения кассовых операций на основании фискальных документов, предусмотренных абз. 27 ст. 1.1 Фед. закона от 22.05.2003 № 54 |
|
П. 5.1 изменен |
П. 5.1. При оформлении ПКО в электронном виде квитанция к ПКО может направляться вносителю наличных денег по его просьбе на предоставленный им адрес электронной почты |
|
П. 6.1 изменен |
П. 6.1. Наличие подписей ответственных лиц проверяется при оформлении документов на бумажном носителе |
|
П. 6.2 изменен |
П. 6.2. В случае оформления РКО в электронном виде получателем наличных денег может проставляться электронная подпись |
|
П. 6.3 изменен |
П. 6.3. С 19 августа отдельное заявление на подотчет можно не составлять, если на подотчетное лицо есть приказ (т. е. вернулся порядок, действовавший до 01.06.2014) |
|
П. 6.3 изменен — абзац третий утратил силу |
|
Как видим, кассовая дисциплина в 2017 году значительно изменилась.
Порядок организации и ведения кассовых операций
Чтобы учреждению избежать проблем с контролирующими органами, необходимо соблюсти несколько ключевых требований по отражению движения наличных. Рассмотрим ключевые условия, как организовать ведение кассовых операций в 2019 году.
Соблюдайте следующий порядок ведения операций с наличными:
- Назначьте кассира. Введите новую штатную единицу «бухгалтер-кассир» либо возложите обязанности по ведению расчетов наличными на другого специалиста. Отметим, что кассиром может быть только штатный работник учреждения. Внештатнику или договорнику возложить такие обязанности нельзя. Ознакомьте кассира с действующим порядком ведения КО под подпись.
- Утвердите лимит наличных. Лимит остатка кассы — это максимальная сумма наличных денег, которая может храниться в специализированном помещении каждый день, то есть в кассе. Исключением признаются дни выплаты зарплаты, пособий и стипендий. В остальные дни сумму денег, превышающую лимит по кассовым операциям, необходимо сдать на расчетный счет.
- Фиксируйте каждую операцию с наличными. Любое движение денег, поступление или расход в кассе необходимо отразить соответствующим документом. Причем не только первичным, но и зарегистрировать в журнале ведения учета.
- Отражайте операции в бухучете. На каждую операцию с наличными в кассе необходимо составить соответствующую бухгалтерскую проводку. Отражайте движение денег на соответствующих счетах, согласно инструкциям по ведению БУ.
- Обеспечьте тотальный контроль операций. Организуйте систематические проверки. Только профессиональный контроль и проверки позволят избежать штрафов за нарушение ведения кассовой дисциплины.
Унифицированные формы для кассовых операций
Как и прежде, кассовые операции в 2019 году оформляются обязательными к применению унифицированными формами первичных учетных документов. Это формы, утвержденные Постановлением Госкомстата РФ от 18.08.1998 № 88: приходный кассовый ордер (сокр. ПКО, код ОКУД 0310001), расходный кассовый ордер (сокр. РКО, код ОКУД 0310002), кассовая книга (код ОКУД 0310004). При выдаче из кассы сумм заработной платы применяется платежная ведомость (код ОКУД 0301011) или расчетно-платежная ведомость (код ОКУД 0301009), утв. .
ВНИМАНИЕ! Письмом от 21.07.2017 № 03-01-15/46715 Минфин РФ подтвердил, что в настоящее время применять унифицированные формы, связанные с ведением ККМ, утв. Пост. Госкомстата России от 25.12.1998 № 132 в соответствии с «Типовыми правилами эксплуатации контрольно-кассовых машин...», утв. МФ РФ от 30.08.1993 № 104, необязательно!
В том числе необязательными стали следующие формы:
- журнал кассира-операциониста;
- справка-расчет кассира-операциониста;
- журнал регистрации показаний суммирующих денежных и контрольных счетчиков контрольно-кассовых машин, работающих без кассира-операциониста;
- сведения о показаниях счетчиков контрольно-кассовых машин и выручке организации;
- акт о переводе суммирующих денежных счетчиков на нули и регистрации контрольных счетчиков контрольно-кассовой машины;
- акт о снятии показаний контрольных и суммирующих денежных счетчиков при сдаче (отправке) контрольно-кассовой машины в ремонт и при возвращении ее в организацию;
- акт о возврате денежных сумм покупателям (клиентам) по неиспользованным кассовым чекам (в том числе по ошибочно пробитым кассовым чекам);
- журнал учета вызовов технических специалистов и регистрации выполненных работ;
- акт о проверке наличных денежных средств кассы.
Однако некоторые бланки остались обязательными элементами учета движения наличных. Такие нормы содержат правила ведения кассовых операций в 2019 году. О том, какие документы обязано формировать каждое учреждение, рассмотрим далее. Бланки доступны для скачивания.
Актуальные бланки и образцы
Итак, не все документы, которыми оформляются операции по наличным расчетам, были упразднены в связи с введением онлайн-касс. Так, к примеру, при наличных расчетах внутри учреждения придется формировать специальные бланки.
Ключевое назначение расчетов наличностью в учреждении — это выдача подотчетных денег. Например, из кассы выдается наличность на покупку материалов, командировочные расходы сотрудников и прочие выплаты. Оформление таких операций в кассе учреждения проводится особым образом.
Все расходные операции, то есть выбытие налички из кассы, оформляются расходным кассовым ордером.
Так, к примеру, выдача денег работнику учреждения следует оформить расходным КО.
Пример заполнения РКО

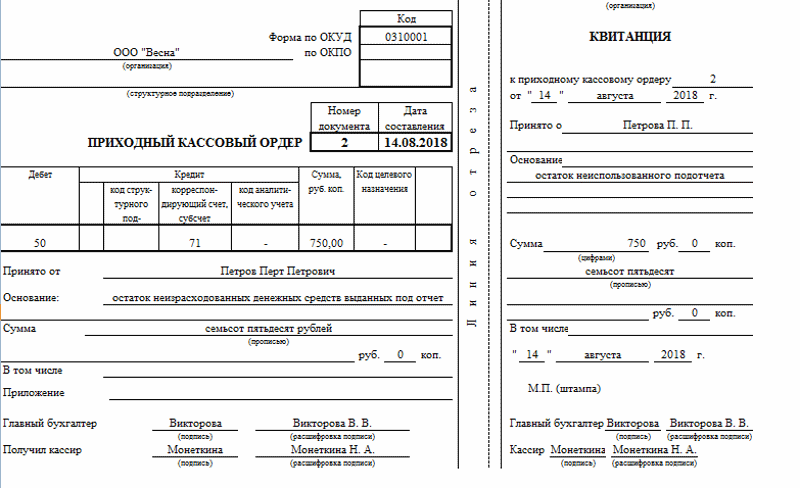
Операции по поступлению наличности в кассу оформляем приходным кассовым ордером.

Причем поступления могут быть не только от работников, но и с расчетного счета банка в кассу организации. Например, учреждение выдает заработную плату и пособия наличными.
Пример заполнения ПКО
Все расходные и приходные операции должны быть зарегистрированы в специальном документе — кассовой книге, учитывая хронологический порядок регистрации и ведения бухгалтерских данных.
Пример заполнения


Использование онлайн-касс в 2019 году
Внедрение онлайн-касс у экономических субъектов происходит поэтапно. Так, в соответствии с п. 4 ст. 7 Федерального закона от 03.07.2016 № 290, с 01.02.2017 новая контрольно-кассовая техника может использоваться только через оператора фискальных данных.
С 01.07.2017 наступила обязанность применять только новую ККМ, то есть с этой даты прекращена регистрация КК-техники в порядке, установленном старой редакцией закона от 22.05.2003 № 54-ФЗ (в ред. от 08.03.2015). Поэтому с 1 июля пробивать чеки нужно только с помощью онлайн-касс.
Эти изменения пока не коснулись (пункты с 7 по 11 ст. 7 закона № 290-ФЗ) следующих ЭС:
- организаций и индивидуальных предпринимателей, не применявших ККМ на основании старой редакции 54-ФЗ (в ред. от 08.03.2015), в т. ч. выполняющих работы, оказывающих услуги населению и(или) являющихся налогоплательщиками на патентной системе (для ИП);
- организаций и ИП, являющихся налогоплательщиками ЕНВД для отдельных видов деятельности;
- организаций и ИП, осуществляющих торговлю с использованием торговых автоматов.
Все перечисленные выше лица вправе не применять ККМ до 01.07.2018.
Для наглядности представим поэтапный порядок реализации новой редакции закона № 54 в виде блок-схемы.

На сегодняшний день существуют уже более 40 моделей онлайн-касс, а действующие ОФД обеспечивают передачу данных с касс в ОФД, ФНС и ЕГАИС.
По 54 закону, оператор фискальных данных обязан:
- хранить, обрабатывать и защищать от модификации фискальные данные, обеспечивая их конфиденциальность;
- передавать фискальные данные из ККМ в ФНС;
- отправлять покупателю чек в электронном виде и обеспечивать возможность онлайн-проверки чека.
По каждой онлайн-кассе ОФД собирает и актуализирует массу параметров: время открытия и закрытия смены, сумму наличных, средний чек и т. д. А значит, любую точку продаж теперь можно проверить через интернет за считаные минуты. Кроме того, встроенные сервисы некоторых ОФД позволяют не только хранить полученные данные, но и формировать различные отчеты.

Новостью для всех владельцев онлайн-касс стала появившаяся с 19 августа обязанность выполнять только через личный кабинет КК-техники следующие действия (Приказ ФНС РФ от 29.05.2017 № ММВ-7-20/):
- отвечать в трехдневный срок на поступившие через личный кабинет запросы ИФНС;
- сообщать о неприменении КК-машин или в трехдневный срок со дня устранения выявленных нарушений при ее использовании;
- сообщать о своем согласии или несогласии с поступившими от ИФНС данными о выявленных нарушениях в течение одного рабочего дня.
Передаваемые сведения должны быть подписаны усиленной квалифицированной электронной цифровой подписью (ЭЦП). После получения такого сообщения ИФНС должна подтвердить факт получения, разместив в кабинете КК-машин квитанцию о приеме.
Что делать при неисправности онлайн-кассы
Многие пользователи онлайн-касс столкнулись с массовым сбоем 20.12.2017. В результате неясности ситуации с тем, как работать в такой ситуации, и боязнь штрафных санкций заставили закрыться многие торговые точки на территории всей страны. В результате ФНС в срочном порядке выпустила разъяснение, в котором пояснила порядок действий при массовом техническом сбое в работе ККТ (Письмо от 20.12.2017 № ЕД-4-20/25867). В нем сделан вывод, что учреждения могут продолжать работать в этом случае без применения ККТ, применение штрафных санкций в этом случае не будет. После восстановления работоспособности системы пользователь должен сформировать коррекционный кассовый чек, в котором должна быть отражена общая сумма неучтенной по ККТ выручки.
А что делать в том случае, если произошла поломка единственного ККТ, который в своей деятельности использует компания? При поломке ККТ организация может вести деятельность без ее использования. В этом случае нужно выдать покупателю бумажный документ, подтверждающий факт оплаты (например, товарный чек). Сразу же после устранения поломки, для того чтобы избежать штрафа, необходимо ():
- сформировать по каждой операции коррекционный чек;
- в письменной форме сообщить о возникшей ситуации, указав информацию о каждом созданном чеке коррекции.
Очень важно соблюдать данный порядок ведения до того, как ИФНС узнает о возникшей поломке в результате проверки. Только в этом случае штрафные санкции не будут применены. Для того чтобы не оказаться в ситуации невозможности работы при поломке ККТ, налоговые органы предлагают приобрести запасной кассовый аппарат (Письмо № ЕД-4-20/24899).
Проверки ФНС
Если ранее, до изменения порядка кассовых операций в 2012 году, контроль над кассовыми операциями возлагался на банки, то в настоящее время его осуществление поручено Федеральной налоговой службе. При проведении выездной налоговой проверки комиссия может проверить не только факт наличия первичных кассовых документов и порядок учета денежных средств в кассе, но и:
- производились ли расчеты наличными деньгами сверх установленного лимита;
- как приходуется наличная выручка (включая проверку фискальной памяти ККТ);
- соблюдается ли порядок хранения свободных денежных средств в кассе;
- соответствует ли сумма остатка наличных денег установленному лимиту кассы;
- выполняются ли требования о выдаче чеков ККТ (или БСО) по требованию покупателя, установленные действующей редакцией Федерального закона от 22.05.2003 № 54-ФЗ.
Ответственность за нарушение кассовой дисциплины 2019
Нарушение порядка работы с денежной наличностью и порядка ведения кассовых операций в 2019 году наказуемо, как и в предыдущие годы. За такое правонарушение предусмотрен административный штраф по .
Итак, если кассовая дисциплина в 2019 году не отвечает заявленным требованиям, на нарушителей наложат штраф:
- для должностных лиц — от 4000 до 5000 рублей;
- для юридических лиц — от 40 000 до 50 000 рублей.
Порядок ведения кассовых операций в 2017 году приведен в указании Банка России 3210-У от 11.03.2014. Кассовая дисциплина обязательна для всех компаний и ИП. Банк России внес новые поправки, которые касаются правил оформления расходников и приходников и выдачи денег подотчетникам. Новые правила действуют с 19 августа 2017 года.
Порядок ведения кассовых операций, который действует в 2017 году, множество процедурных вопросов отдает на откуп руководителю компании. Например, директор должен сам определить: где и как оборудовать кассу, каким образом организовать хранение документов, утвердить порядок и сроки проведения кассовых ревизий. Еще больше правил устанавливает руководитель той компании, в которой есть обособленные подразделения.
За нарушение порядка ведения кассовых операций возможны штрафы. Как организовать кассовую дисциплину в компании или у ИП, расскажем в этой статье.
Порядок ведения кассовых операций 3210-У от 11.03.2014
Банк России установил порядок ведения кассовых операций в России в Указании от 11 марта 2014 г. № 3210-У. Центробанк принял поправки в кассовый порядок в 2017 году. Изменения касаются подотчетников, расходников и приходников, а также кассовой книги. Рекомендуем заранее подготовиться к новым правилам ведения кассы в 2017 году.
Например, благодаря новым правилам подотчетнику можно выдавать новый аванс, даже если он еще не отчитался и не вернул долги по старому. Выдавать деньги подотчет кассиры могут не только на основании заявления, но еще по распоряжению руководителя. Квитанцию к электронному приходнику можно по просьбе вносителя наличных отправлять ему на адрес электронной почты и т. д.
Кассовая дисциплина в 2017 году: порядок ведения кассовых операций
Порядок ведения кассовых операций и оформление кассовых документов в 2017 году директор может доверить:
- штатному сотруднику;
- работнику сторонней организации;
- частному бухгалтеру, с которым компания заключила договор бухгалтерского сопровождения.
Приказ директора о назначении ответственного за оформление ордеров главбух может не визировать. В то же время выполнять функции кассира, то есть выдавать и принимать наличность в кассе на предприятии 2017 может только штатный работник. Разобраться в этом вам поможет таблица ниже.
Вести учет кассовых операций, формировать приходные и расходные кассовые ордера за вас может наша - онлайн-сервис по учету на упрощенке. Бесплатный доступ для знакомства сразу на два месяца.
Кто в компании может отвечать за ведение кассы в 2017 году
| Сотрудник | Вправе ли оформлять приходники и расходники | Вправе ли подписывать приходники и расходники | Вправе ли принимать и выдавать наличные в кассе на предприятии 2017 |
| Главный бухгалтер | Да | Да | Да* |
| Директор | Да, если нет главбуха и бухгалтера | Да | |
| Бухгалтер или другой штатный работник | Да* | Да* | Да* |
| Частный бухгалтер или сотрудник организации, если заключен договор бухгалтерского обслуживания | Да | Нет | Нет |
| Кассир | Да* | Да* | Да |
* На основании приказа директора.
Порядок ведения кассовых операций: лимит остатка наличных в 2017 году
Лимит кассы организация может установить по выбору исходя из:
- наличной выручки;
- суммы расходов.
Содержит формулу расчета лимита наличных, не привязанную строго к поступлениям в кассу на предприятии 2017.
- Справка
- Лимит кассы - это максимально допустимая сумма наличных, которую можно хранить в кассе организации на конец рабочего дня. Предельную величину компания определяет самостоятельно и меняет когда угодно. Но лимит кассы всегда надо устанавливать в приказе. Все, что превышает установленный в организации лимит, надо сдать в банк.
Малые предприятия вправе не устанавливать лимит наличных денег в кассе (п. 2 Указания Банка России от 11 марта 2014 г. № 3210-У).
Положение о порядке ведения кассовых операций
Порядок ведения кассовых операций в 2017 году предполагает, что руководитель компании сам решает,
- как образом оборудовать кассу на предприятии 2017 ;
- как хранить документы;
- какой утвердить порядок и сроки проведения кассовых ревизий и т.д.
Можно каждое решение руководителя оформить отдельным приказом. Но удобнее оформить единый документ — . А в нем собрать если не все, то самые основные и важные дополнения к официальному кассовому порядку. Образец такого документа можно скачать по ссылке ниже.

Кассовая дисциплина в 2017 году для подотчетников
По новым поправкам, компания может выдавать сотрудникам деньги под отчет по заявлению или распорядительному документу. К примеру, по приказу директора. Его можно составить один на несколько работников, которые получают средства. Например, если три сотрудника едут в командировку и им в один день 9 августа выдают деньги в подотчет, то директор может составить один приказ о выдаче ои включить в него сразу троих командированных. Главное, по каждому отдельно расписать суммы.
Если решили продолжать использовать заявление о выдаче денег под отчет, то его должен подписывать директор. Но от него не требуется собственноручно ставить в документе дату, сумму и срок, на который работнику выдают деньги. Все эти обязательные сведения может указать подотчетник или бухгалтер. Удобно составить шаблон заявления, чтобы подотчетник смог сразу внести все эти данные в нужные строчки.
ЗАЯВЛЕНИЕ
Прошу выдать мне аванс в сумме 4000 (Четыре тысячи) руб. 00 коп. на срок пять календарных дней для закупки канцелярских принадлежностей.
- Важно:
- Банк России разрешил выдавать сотрудникам деньги в подотчет независимо от того, отчитался ли работник за предыдущий аванс или нет (Указание Банка России от 19 июня 2017 г. № 4416-У).
Документы для ведения кассовых операций в 2017 году
Поговорим о том, как оформлять основные кассовые документы - приходные и расходные кассовые ордера. Также рассмотрим ведение кассы в 2017 году (как заполнять кассовую книгу).
Как кассовый порядок требует заполнять расходник
В расходном ордере сумму, которую работник или другой человек получил из кассы на предприятии 2017 , можно печатать в учетной программе. Вписывать эту сумму от руки не требуется. От получателя нужна лишь подпись. Таким образом, расшифровывать полученную по расходному ордеру сумму можно двумя способами:
- напечатать на компьютере;
- написать от руки.
Порядок ведения кассовых операций в 2017 году гласит, что в расходниках компаний, где есть бухгалтер, не нужна подпись руководителя. Только если директор сам ведет бухучет, он визирует расходник за главбуха.
Вместе с тем составлять расходник нужно по унифицированной форме. Она предусматривает такой реквизит, как подпись директора. А из унифицированных форм компания не вправе произвольно удалять те или иные показатели. Поэтому безопаснее все же, чтобы в расходниках была подпись руководителя компании. Иначе есть риск, что налоговики посчитают расходник недействительным.
- Важно:
- По новым правилам компания вправе составлять в конце дня один общий расходный кассовый ордер на все суммы, которые выдавали из кассы в течение дня. Это правило применяют только к тем расходникам, которые оформляют на основании фискальных документов из Федерального закона от 22 мая 2003 г. № 54-ФЗ (Указание Банка России от 19 июня 2017 г. № 4416-У). Речь идет о возврате средств покупателю, так как в этом случае кассир будет выдавать кассовый чек (письмо Минфина России от 24 мая 2017 г. N 03-01-15/31944. Как нам рассказали в Банке России, в расходнике в строке с подписью получателя расписаться может кассир или старший кассир при наличии. А в строках, где указывают сведения о паспорте получателя, данные не вносят. Образец общего расходного кассового ордера ниже.

Порядок ведения приходных кассовых ордеров
Приходники составляют в том случае, когда получают деньги в кассу. Используют унифицированную форму из постановления Госкомстата РФ от 18 августа 1998 г. № 88.
Кассир принимает деньги, пересчитывает и сверяет с суммой из приходника. Если все правильно, то подписывает документ и выдает тому, кто внес деньги, квитанцию. По новым правилам, ее можно выдать на бумаге или отправить в электронном виде, если вас об этом попросили. Это возможно, если приходный ордер оформили в электронке. Квитанцию пересылают на адрес почты, которую предоставит покупатель. Квитанцию отправляют в формате, который обеспечивает отображение всех реквизитов документа.
- Важно:
- По новым правилам компания вправе составлять в конце дня один общий приходный кассовый ордер на все операции, которые проводят на основании фискальных документов из Федерального закона от 22 мая 2003 г. № 54-ФЗ (Указание Банка России от 19 июня 2017 г. № 4416-У).
Порядок ведения операций в кассовой книге
Кассовая книга ведется по старой форме. Распечатывать ее можно в одном экземпляре. Исключение — кассовая книга обособленного подразделения. При бумажном документообороте хранить кассовую книгу в электронном виде не надо.
Как оформлять и хранить электронные кассовые документы
Порядок ведения кассовых операций в 2017 году дает возможность вести электронный документооборот по кассовым операциям. В таком случае не обязательно оформлять бумажные экземпляры:
- расходников;
- приходников;
- кассовой книги и ведомостей.
Но только при одном условии, которое устанавливает порядок ведения кассовых операций в 2017 году: электронные документы надо заверять квалифицированной электронной подписью.
Однако покупать электронную подпись для каждого подотчетника, чтобы те могли заверять электронные приходники и расходники, для многих компаний не представляется возможным. Например, по причине большого числа сотрудников или так называемой кадровой текучки. То же самое с зарплатными ведомостями: оформлять электронную подпись каждому работнику слишком затратно и хлопотно.
В новой редакции порядка ведения кассовых операций Банк России четко прописал, что получатель денег может проставлять электронную подпись в расходнике, который оформили в электронном виде. Но бывают ситуации, когда получатель не может этого сделать, хотя и имеет подпись. Как рассказали в Банке России, в таком случае кассир распечатывает документ на бумаге и получатель ставит в нем собственноручную подпись.
Порядок исправления операций в кассовых документах
Порядок ведения кассовых операций в 2017 году запрещает исправлять электронные документы после того, как они подписаны. Документ с ошибкой можно только удалить, а вместо него надо создать новый, правильный. Аналогичный способ предусмотрен и для электронной кассовой книги, если она уже подписана квалифицированной подписью.
- Справка
- Исправлять можно:
- бумажную кассовую книгу;
- платежные и расчетно-платежные ведомости
- Исправлять нельзя:
- бумажные приходники;
- бумажные расходники;
- документы в электронном виде.
Чтобы исправить кассовую книгу или расчетно-платежную ведомость, надо зачеркнуть ошибочные данные, рядом указать верную информацию, поставить дату исправления. Сотрудники, которые подписывали ошибочный документ, должны повторно поставить свои подписи с расшифровкой.
Порядок ведения кассовых операций в 2017 году для ИП и малых компаний
Ведение кассы в 2017 году нужно и предпринимателям, и малым компаниям. Но в упрощенном виде. Малые компании и предприниматели вправе не устанавливать лимит кассы. Утвержденное ранее предельное значение остатка наличных денег можно отменить, издав соответствующий приказ.

- Справка
- ИП освобождены от ведения кассовой книги. Они регистрируют кассовые операции в книгах учета доходов или доходов и расходов, а на вмененке рассчитывают налог исходя из потенциально возможного дохода, и показатели наличной выручки значения не имеют.
Малые компании на каждую кассовую операцию должны выписывать ордера. ИП с одной стороны вправе не оформлять приходники и расходники. Об этом прямо сказано в порядке ведения кассовых операций в 2017 году. Но с другой — пункт 5 этого документа требует оформлять приходник всякий раз, когда предприниматель принимает деньги в кассу. И никаких исключений в данном кассовом порядке нет. Поэтому мы рекомендуем составлять кассовые документы.
Порядок ведения кассовых операций в 2017 году для подразделений
Порядок ведения кассовых операций в 2017 году говорит о том, что все обособленные подразделения должны соблюдать лимит остатка наличных. В каком порядке устанавливать этот лимит, зависит от того, имеет ли право подразделение самостоятельно сдавать наличку на счет в банке.
- Справка
- Обособленным считается любое подразделение компании, по местонахождению которого оборудовано хотя бы одно рабочее место. При этом не имеет значения, на какой срок его создали.
Все обособленные подразделения — и сдающие, и не сдающие деньги в банк — должны соблюдать касовую дисциплину и вести свою кассовую книгу. Причем в головной офис подразделение должно передавать копии листов кассовой книги, заверенные руководителем подразделения. Сдавать листы кассовой книги из подразделения в офис можно раз в год перед составлением бухгалтерской отчетности.